Split Payment in Brasilien: wirtschaftliche Auswirkungen, Konsumprognosen und Effekte auf den Immobilienmarkt
Wie das neue Steuereinzugssystem der Steuerreform den Cashflow von Unternehmen, den Konsum der Haushalte und die Chancen auf dem brasilianischen Immobilienmarkt verändern könnte.
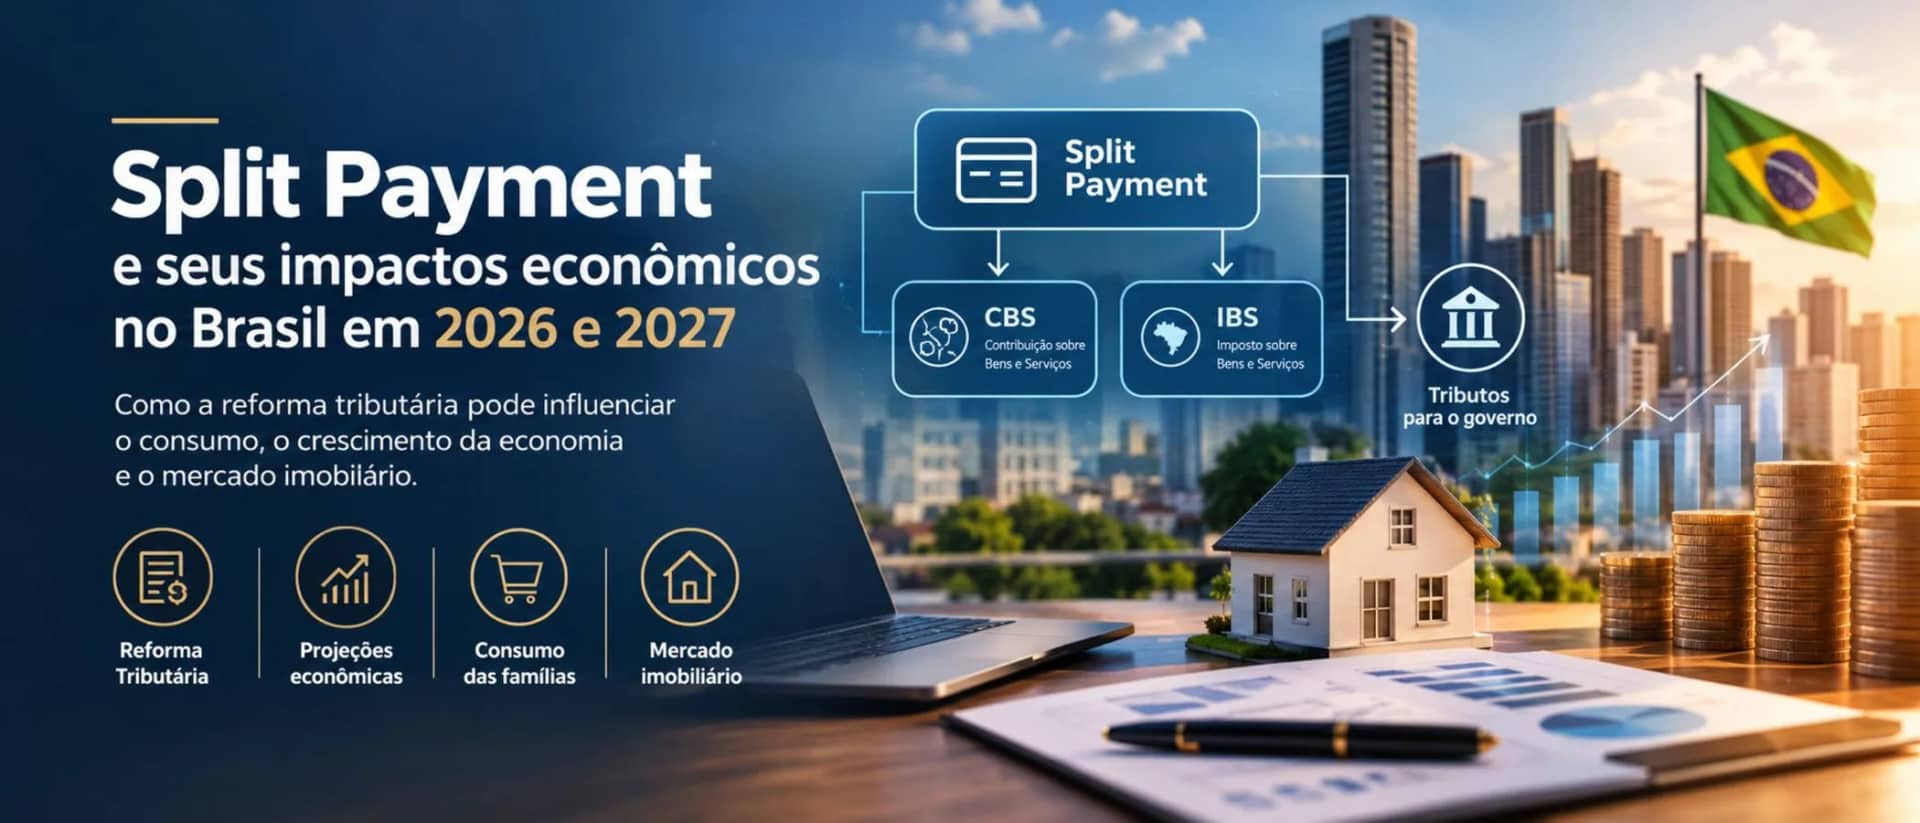
Die brasilianische Steuerreform stellt eine der bedeutendsten Veränderungen in der Besteuerung des Konsums der letzten Jahrzehnte dar. Zu den vorgesehenen Mechanismen zur Modernisierung des Steuereinzugs gehört das Split Payment, also die geteilte Zahlung, ein System, das es ermöglicht, die auf bestimmte Vorgänge entfallenden Steuerbeträge automatisch zum Zeitpunkt der finanziellen Zahlungsabwicklung zu trennen.
Die Veränderung geht über ein technisches Update hinaus. Sie könnte das Finanzmanagement von Unternehmen verändern, bestimmte Möglichkeiten der Steuerunehrlichkeit verringern und die Art und Weise beeinflussen, wie Unternehmen ihre Einnahmen und Steuergutschriften verwalten.
Für den Immobilienmarkt verdienen die Auswirkungen besondere Aufmerksamkeit. Projektentwickler, Bauunternehmen, Immobilienmakler, Dienstleister und Investoren müssen die Regulierung, die Betriebskosten und die Auswirkungen der Reform auf die wirtschaftliche Aktivität im Blick behalten.
Doch eine Frage ist zentral: Bedeutet Split Payment eine neue Steuer für den Verbraucher? Und welche Perspektiven gibt es für Konsum und Wirtschaftswachstum in Brasilien während dieses Übergangs?
1. Was ist Split Payment und wie funktioniert es?
Split Payment ist ein in der Steuerreform auf den Konsum vorgesehener Mechanismus zum Einzug von Steuern. Ziel ist es, dass während der finanziellen Abwicklung einer Transaktion der auf die Steuern entfallende Anteil getrennt und an die öffentliche Hand geleitet wird, während der Lieferant den verbleibenden Betrag erhält.
Das System ist mit den beiden neuen Verbrauchsteuern verbunden, die in der Reform vorgesehen sind:
CBS — Beitrag auf Waren und Dienstleistungen: eine Bundessteuer.
IBS — Steuer auf Waren und Dienstleistungen: eine gemeinsam von den Bundesstaaten, dem Bundesdistrikt und den Gemeinden erhobene Steuer.
Die rechtliche Grundlage des Mechanismus ist im Ergänzungsgesetz Nr. 214/2025 festgelegt, das später durch das Ergänzungsgesetz Nr. 227/2026 geändert wurde.
Offizielle Quelle: Ergänzungsgesetz Nr. 214/2025 — aktualisierter Text in der Abgeordnetenkammer.
Wie funktioniert das in der Praxis?
Stellen Sie sich ein Unternehmen vor, das einen Verkauf tätigt und die Zahlung elektronisch erhält. Mit der Einführung von Split Payment muss das System den Vorgang und die entsprechenden Steuerbeträge identifizieren und die Steuern gemäß den geltenden Regeln trennen und abführen.
In vereinfachter Darstellung:
Der Verbraucher leistet die Zahlung.
Das System identifiziert den Vorgang und die entsprechenden Steuerinformationen.
Die dem Mechanismus unterliegenden CBS- und IBS-Beträge werden getrennt.
Der Steueranteil wird gemäß den gesetzlichen Regeln abgeführt.
Der Lieferant erhält den Saldo der Transaktion unter Beachtung der anwendbaren Verfahren.
Das gesetzlich vorgesehene Modell umfasst Standard- und vereinfachte Verfahren mit eigenen Regeln für die Ermittlung der Beträge, die Verwendung von Gutschriften und den Einzug.
Wichtig: Split Payment schafft für sich genommen keine neue Steuer. Es verändert die Art und Weise des Einzugs der vom System erfassten Steuern. Daher ist es nicht korrekt zu behaupten, dass seine Einführung automatisch zu höheren Preisen für alle Verbraucher führen wird.
Quelle: Ergänzungsgesetz Nr. 214/2025, insbesondere Artikel 31 bis 35.
2. Wann wird Split Payment in Brasilien eingeführt?
Die Einführung erfolgt schrittweise und ist in den Zeitplan der Steuerreform integriert.
In einer am 30. September 2026 veröffentlichten Mitteilung erklärte die Bundessteuerbehörde, dass die Testphase zur Integration zwischen den Zahlungsdienstleistern und der öffentlichen Split-Payment-Plattform am 15. Oktober 2026 beginnen werde.
Laut der Behörde ist diese erste Phase technischer und kontrollierter Natur. Die im Rahmen der Tests durchgeführten Vorgänge führen weder zu einer endgültigen Steuerabführung über das System noch betreffen sie die Verbraucher.
Dieses Detail ist wesentlich für das Verständnis des aktuellen Zeitpunkts: Die Durchführung von Tests bedeutet nicht, dass Split Payment bereits endgültig bei allen kommerziellen Transaktionen in Brasilien operativ ist.
Die Umsetzung muss den von den zuständigen Behörden festgelegten rechtlichen und operativen Meilensteinen folgen und wird sich ausweiten, sobald die Systeme und Verfahren vorbereitet sind.
Offizielle Quellen:
Bundessteuerbehörde — Beginn der Tests der öffentlichen Split-Payment-Plattform, 30.09.2026.
Bundessteuerbehörde — Leitlinien und Zeitplan der Steuerreform auf den Konsum.
3. Welche möglichen wirtschaftlichen Auswirkungen hat Split Payment?
Die wirtschaftlichen Effekte des neuen Systems hängen von der Umsetzung, den Regeln zur Ermittlung und Verrechnung der Steuern sowie von der Anpassungsfähigkeit der Unternehmen ab.
Reduzierung von Steuerunehrlichkeit
Eines der Ziele des Mechanismus ist es, die Einziehung stärker in die Zahlungsabwicklung der Transaktion zu integrieren.
Dies kann Situationen verringern, in denen der Lieferant den vollen Verkaufspreis erhält, die geschuldete Steuer jedoch später nicht abführt, vorbehaltlich der gesetzlichen Regeln und der Besonderheiten jeder Transaktion.
Die Veränderung könnte zudem die Nachverfolgbarkeit von Transaktionen erhöhen und zur steuerlichen Kontrolle beitragen.
Veränderungen beim Cashflow der Unternehmen
Dies ist einer der Punkte, die besondere Aufmerksamkeit verdienen.
Im traditionellen Modell kann ein Unternehmen den Verkaufserlös erhalten und die verfügbaren Mittel zur Deckung seiner Ausgaben verwenden, bis die Steuer fällig wird.
Mit Split Payment kann der vom Mechanismus erfasste Steueranteil bei der finanziellen Abwicklung direkt zur Abführung geleitet werden. Dadurch kann der Lieferant sofort einen geringeren Nettobetrag erhalten, obwohl die Steuer bereits eingezogen wurde.
Das bedeutet nicht zwangsläufig eine Erhöhung der effektiven Steuerlast. Es bedeutet vor allem eine Veränderung der vorübergehenden Verfügbarkeit von Mitteln.
Unternehmen mit geringen Margen, Ratenverkäufen oder langen Zahlungseingangszyklen müssen ihre Cashflow-Prognosen, ihren Bedarf an Betriebskapital und ihre Finanzierungsbedingungen überarbeiten.
Steuergutschriften und Betriebskosten
Die Reform sieht auch Regeln für die Anrechnung und Nutzung von CBS- und IBS-Gutschriften vor. Das finanzielle Ergebnis hängt von der Tätigkeit des Unternehmens, dem anwendbaren Steuerregime und den Merkmalen seiner Geschäfte ab.
Kommt es bei der Rückerstattung oder Verrechnung von Gutschriften zu Verzögerungen, können bestimmte Unternehmen einen höheren Bedarf an Betriebskapital haben. Andererseits können effizientere Verfahren und eine ordnungsgemäße Ermittlung dazu beitragen, Unstimmigkeiten zu verringern und die Steuerplanbarkeit zu verbessern.
Die Nettoauswirkung wird daher nicht in allen Sektoren gleich sein.
Preise und Inflation: Werden Kosten an den Verbraucher weitergegeben?
Split Payment allein führt nicht automatisch zu höheren Preisen.
Allerdings können die Kosten für technologische Anpassungen, das Management des Betriebskapitals und mögliche Änderungen der Finanzierungskosten die kommerziellen Entscheidungen der Unternehmen beeinflussen.
Ein Teil dieser Kosten kann von den Unternehmen absorbiert werden; ein anderer Teil kann — abhängig vom Wettbewerb, der Gewinnmarge und der Verhandlungsmacht des jeweiligen Sektors — an die Kunden weitergegeben werden.
Die Steuerreform kann auch die effektive Steuerlast bestimmter Tätigkeiten verändern, doch diese Analyse muss getrennt vom operativen Effekt des Split Payment betrachtet werden.
Daher ist die vorsichtigste Annahme, dass die Auswirkungen auf die Preise heterogen sein werden und von den wirtschaftlichen und steuerlichen Bedingungen jeder einzelnen Transaktion abhängen.
4. Wirtschaftliche Prognosen für Brasilien 2026 und 2027
Um die potenziellen Auswirkungen der Reform auf den Konsum zu bewerten, ist es notwendig, die Entwicklung der brasilianischen Wirtschaft und die Erwartungen für die kommenden Jahre zu betrachten.
Das Szenario vom Oktober 2026 weist auf ein positives, aber moderates Wirtschaftswachstum hin.
Laut dem Makro-Fiskalbericht vom September 2026 prognostizierte das Sekretariat für Wirtschaftspolitik des Finanzministeriums ein Wachstum von 2,0 % des BIP im Jahr 2026 und von 2,3 % im Jahr 2027.
Im Oktober veröffentlichte der Internationale Währungsfonds (IWF) eine Wachstumsprognose von 2,2 % für Brasilien im Jahr 2026 und 1,9 % im Jahr 2027.
Die Schätzungen unterscheiden sich, weil sie eigene Annahmen und Methoden verwenden. Dennoch deuten sie auf eine weiterhin wachsende Wirtschaft hin, ohne auf eine außergewöhnliche Beschleunigung der Aktivität hinzuweisen.
IndikatorPrognose für 2026Prognose für 2027BIP — Finanzministerium2,0 %2,3 %BIP — IWF2,2 %1,9 %
Quellen:
Diese Prognosen stellen keine isolierte Schätzung der Auswirkungen von Split Payment dar. Sie beschreiben das makroökonomische Umfeld, in dem die Umsetzung der Reform stattfinden wird.
5. Konsum der Haushalte: Was zeigen die offiziellen Daten?
Der Konsum der Haushalte ist einer der wichtigsten Bestandteile der brasilianischen Gesamtnachfrage. Seine Entwicklung beeinflusst Handel, Dienstleistungen, unternehmerische Tätigkeit und die Schaffung von Arbeitsplätzen.
Laut den vom Finanzministerium auf Grundlage der IBGE-Nationalkonten vorgelegten Daten ergab sich beim Konsum der Haushalte Folgendes:
ZeitraumVeränderung des Konsums der HaushalteJahr 2024+5,1 %Jahr 2025+1,3 %Kumuliert über vier Quartale bis zum 2. Quartal 2026+0,9 %2. Quartal 2026 gegenüber dem Vorquartal, saisonbereinigt-0,4 %2. Quartal 2026 gegenüber dem gleichen Quartal 2025+0,5 %
Quelle: Finanzministerium — BIP-Informationsblatt zum zweiten Quartal 2026.
Die Daten zeigen eine deutliche Verlangsamung: Nach einem Wachstum von 5,1 % im Jahr 2024 stieg der Konsum der Haushalte 2025 nur noch um 1,3 %. Im Vierquartalszeitraum bis Juni 2026 betrug der Zuwachs lediglich 0,9 %.
Darüber hinaus zeigt der Rückgang um 0,4 % im Quartalsvergleich, dass der Konsum im zweiten Quartal 2026 an Schwung verloren hat.
Dieses Verhalten verdient Aufmerksamkeit, weil eine Wirtschaft mit moderaterem Konsumwachstum empfindlicher auf Kostensteigerungen, Kreditbeschränkungen und Veränderungen des Verbrauchervertrauens reagieren kann.
Könnte Split Payment den Konsum verringern?
Es lässt sich nicht sagen, dass Split Payment direkt einen Rückgang des Konsums der Haushalte verursachen wird.
Die Auswirkungen hängen davon ab, wie die Veränderung die Kosten der Unternehmen, das Kreditangebot, die Preise und das verfügbare Einkommen der Verbraucher beeinflusst.
Wenn die Umsetzung die steuerliche Effizienz verbessert, ohne relevante finanzielle Kosten zu verursachen, könnten die Auswirkungen auf den Konsum begrenzt bleiben.
Andererseits kann es, wenn bestimmte Sektoren Schwierigkeiten mit dem Betriebskapital haben und einen Teil der Kosten auf die Preise überwälzen, zu zusätzlichem Druck auf das Haushaltsbudget kommen.
Der Unterschied ist wichtig: Das Einzugssystem ist eine operative und steuerliche Veränderung, während der Konsum von einer viel breiteren Palette wirtschaftlicher Faktoren abhängt.
6. Wie kann die Steuerreform den Immobilienmarkt beeinflussen?
Der Immobilienmarkt sollte aus zwei Perspektiven betrachtet werden: den direkten steuerlichen Auswirkungen auf die Geschäftstätigkeit des Sektors und den indirekten Auswirkungen, die sich aus Wirtschaftswachstum, Konsum und Kreditvergabe ergeben.
Projektentwickler und Bauunternehmen
Unternehmen, die Immobilienprojekte entwickeln, müssen prüfen, wie die neuen Steuerregeln auf ihre Tätigkeiten anzuwenden sind, unter Berücksichtigung des spezifischen Regimes des Immobiliensektors, der zulässigen Gutschriften und der Übergangsregelungen.
Das Finanzmanagement von Projekten könnte Anpassungen der Abrechnungssysteme, der Zahlungsabstimmung und der Planung des Betriebskapitals erfordern.
Da Immobilienprojekte lange Zyklen haben, können Änderungen der Kostenstruktur die Finanzplanung neuer Projekte beeinflussen.
Immobilienmakler und Dienstleistungsunternehmen
Immobilienmakler, Hausverwaltungen und sektorrelevante Dienstleister müssen ebenfalls die für ihre Tätigkeiten geltenden Regeln beachten.
Die effektive Besteuerung kann je nach Art der Transaktion, dem Steuerregime und den spezifischen Bestimmungen der Reform variieren.
Im Fall von Split Payment wird es wichtig sein zu prüfen, welche Vorgänge in jeder Umsetzungsphase erfasst werden und wie die Integration zwischen Steuerdokumenten und Zahlungssystemen erfolgt.
Immobilienpreise und Kaufkraft
Der Endpreis einer Immobilie hängt nicht nur von Steuern ab. Grundstück, Materialien, Arbeitskosten, Produktionsfinanzierung, Nachfrage, Lage und Kreditverfügbarkeit spielen ebenfalls eine Rolle.
Wenn die Reform die effektiven Kosten bestimmter Vorgänge erhöht, kann ein Teil dieser Wirkung von den Unternehmen absorbiert oder in den Preisen widergespiegelt werden. Wenn es zu Effizienzgewinnen, mehr Transparenz und weniger Verzerrungen kommt, können im Laufe der Zeit wirtschaftliche Vorteile entstehen.
Es gibt jedoch keine Grundlage zu behaupten, dass alle Immobilien allein aufgrund von Split Payment teurer oder günstiger werden.
Vermietungsmarkt und Einkommen der Haushalte
Auch der Mietmarkt kann die indirekten Auswirkungen der wirtschaftlichen Veränderungen spüren.
Wenn Konsum und Einkommen der Haushalte unter Druck bleiben, könnten manche Verbraucher den Kauf einer eigenen Immobilie aufschieben und auf dem Mietmarkt bleiben.
Andererseits kann eine verringerte Kaufkraft die Fähigkeit zur Zahlung von Mieten einschränken, was die Bedeutung von Preisen erhöht, die mit dem lokalen Einkommen vereinbar sind.
Das Verhalten hängt von Beschäftigung, Einkommen, Immobilienangebot und Finanzierungskosten ab.
7. Welche Szenarien können für 2027 in Betracht gezogen werden?
Die Bewertung der kommenden Jahre muss berücksichtigen, dass die Einführung von Split Payment und der Übergang der Steuerreform gleichzeitig mit anderen wirtschaftlichen Veränderungen stattfinden werden.
Szenario einer effizienten Anpassung: Unternehmen passen ihre Systeme an, verwalten Steuergutschriften angemessen und reduzieren operative Schwierigkeiten. In diesem Fall könnte die Auswirkung auf den Konsum begrenzt bleiben, während die stärkere Integration der Steuerdaten die Transparenz fördern kann.
Szenario des Drucks auf das Betriebskapital: Bestimmte Unternehmen sehen sich mit Anpassungskosten, Abstimmungsschwierigkeiten oder Verzögerungen bei der Gutschriftenerstattung konfrontiert. Der zusätzliche Finanzierungsbedarf kann die Margen belasten, insbesondere bei kleineren Unternehmen.
Szenario einer allmählichen Verbesserung der wirtschaftlichen Effizienz: Der steuerliche Übergang schreitet mit klareren Regeln, weniger Unstimmigkeiten und besserer Finanzplanung voran. Die potenziellen Vorteile hängen von der Wirksamkeit der Umsetzung ab und können sich nur schrittweise zeigen.
Diese Szenarien sind analytische Annahmen und keine offiziellen Prognosen über die quantitativen Auswirkungen von Split Payment auf das BIP oder den Konsum.
Bisher isolieren die genannten Wirtschaftsprognosen den Effekt dieses Mechanismus auf die brasilianische Wirtschaft nicht. Daher wäre es nicht korrekt, ihm allein eine bestimmte Wachstums- oder Rückgangsrate des Konsums zuzuschreiben.
8. Wie sollten sich Unternehmen und Investoren vorbereiten?
Die Vorbereitung sollte vor der endgültigen Einführung des Systems in den Abläufen jedes Unternehmens beginnen.
Zu den empfohlenen Maßnahmen gehören:
Die steuerliche Einordnung und die für die ausgeübten Tätigkeiten geltenden Regeln überprüfen.
Steuerliche, finanzielle und Zahlungsabstimmungssysteme aktualisieren.
Den Cashflow unter Berücksichtigung des Nettoerlöses aus Verkäufen planen.
Das erforderliche Betriebskapital zur Aufrechterhaltung der Geschäfte bewerten.
Die Vorschriften der Bundessteuerbehörde und des IBS-Verwaltungsrats verfolgen.
Verschiedene Szenarien für Kosten, Preise, Margen und Nachfrage simulieren.
Für spezifische Entscheidungen fachkundige buchhalterische und steuerliche Beratung einholen.
Im Immobiliensektor sind diese Maßnahmen besonders relevant für Unternehmen mit gestaffelten Einnahmen, langfristigen Projekten oder hohem Transaktionsvolumen.
Für Investoren besteht die Hauptsorge darin, tatsächliche steuerliche Effekte von noch nicht bestätigten Erwartungen zu unterscheiden. Kauf-, Verkaufs- oder Anlageentscheidungen sollten die Gesamtkosten der Transaktion, die Liquidität, die regionale Nachfrage und die anwendbare Gesetzgebung berücksichtigen.
Fazit: Die Steuerreform erfordert Planung, keine vorschnellen Prognosen
Split Payment stellt einen wichtigen Wandel bei der Erhebung von Verbrauchsteuern in Brasilien dar. Sein Potenzial hängt mit der Integration von Zahlungs- und Kontrollsystemen, der Nachverfolgbarkeit von Transaktionen und der Modernisierung der Steuerverwaltung zusammen.
Gleichzeitig kann die Veränderung finanzielle und technologische Anpassungen von Unternehmen erfordern, insbesondere in Bezug auf Cashflow, Betriebskapital und das Management von Steuergutschriften.
Das Wirtschaftsszenario von 2026 unterstreicht die Notwendigkeit von Vorsicht: Obwohl die Prognosen ein BIP-Wachstum anzeigen, zeigen die offiziellen Daten eine Verlangsamung des Konsums der Haushalte. In diesem Zusammenhang müssen Änderungen der Unternehmenskosten aufmerksam beobachtet werden, ohne automatische Auswirkungen auf Preise oder Nachfrage vorauszusetzen.
Für den Immobilienmarkt hängt das Ergebnis von der Kombination aus den spezifischen steuerlichen Regeln, der operativen Effizienz der Unternehmen, der Entwicklung der Kreditvergabe und der Kaufkraft der Haushalte ab.
Mehr als allgemeine Preissteigerungen oder -rückgänge bei Immobilien zu erwarten, ist jetzt qualitativ hochwertige Information, Finanzplanung und kontinuierliche Beobachtung der offiziellen Vorschriften gefragt.
Bei Regal Imóveis ist die Begleitung wirtschaftlicher und steuerlicher Veränderungen ein wesentlicher Bestandteil einer verantwortungsvollen Immobilienpraxis, die darauf vorbereitet ist, Kunden und Investoren in einem sich ständig wandelnden Markt zu beraten.
Offizielle Quellen und Referenzen zur Konsultation
Ergänzungsgesetz Nr. 214/2025 — aktualisierter Text und Regeln zum Split Payment.
Bundessteuerbehörde — Mitteilung zu den Split-Payment-Tests, September 2026.
Bundessteuerbehörde — Zeitplan und Leitlinien der Steuerreform auf den Konsum.
Finanzministerium — BIP- und Inflationsprognosen für 2026 und 2027.
Agência Brasil — IWF-Prognosen für die brasilianische Wirtschaft im Jahr 2026.