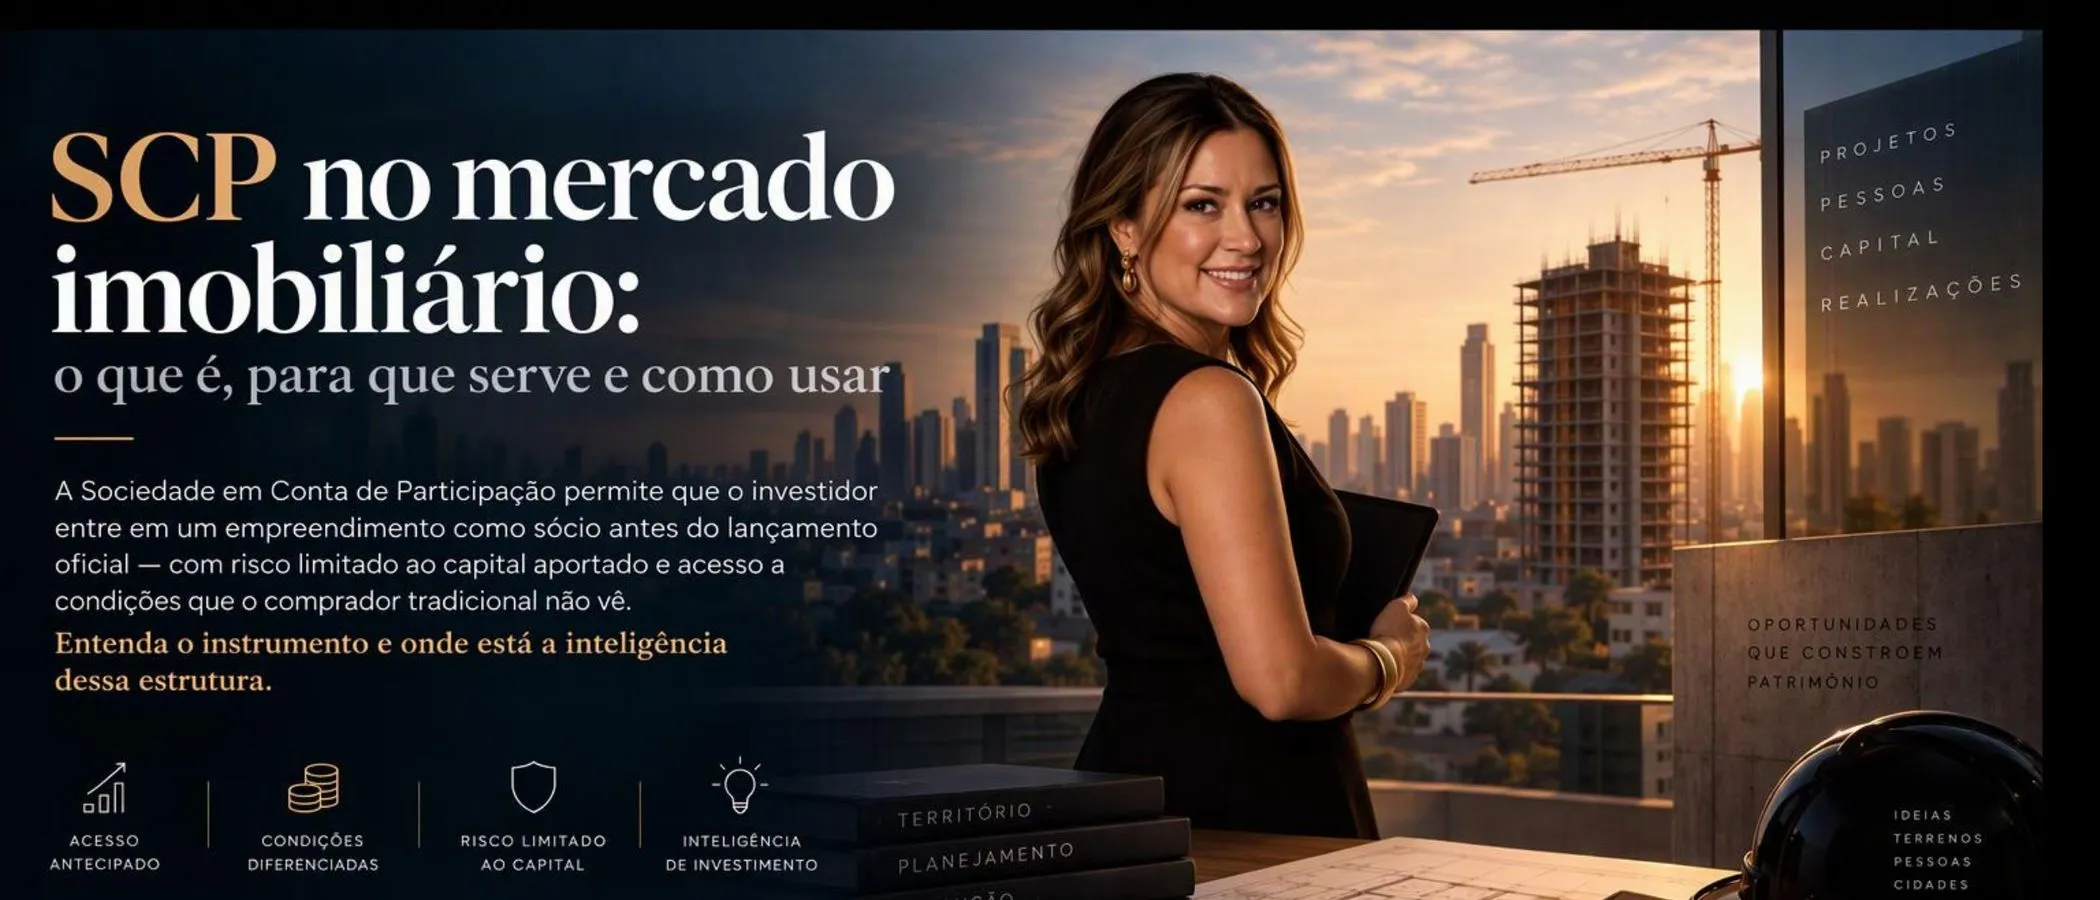
Qué es una SCP y por qué existe en el mercado inmobiliario
La Sociedad en Cuenta de Participación no es un tipo de inmueble ni un fondo de inversión. Es un instrumento contractual regulado por los artículos 991 a 996 del Código Civil que permite a dos o más partes asociarse para desarrollar una actividad económica sin constituir una persona jurídica formal. La SCP no tiene CNPJ propio ni denominación social y solo produce efectos entre los socios que la integran.
Su estructura se organiza en torno a dos figuras. El socio gestor es quien dirige el negocio en su propio nombre frente a terceros: contrata proveedores, asume obligaciones, responde legal y fiscalmente y actúa públicamente en las operaciones. En el mercado inmobiliario, este papel suele desempeñarlo la promotora o una SPE constituida para el proyecto. El socio partícipe —históricamente denominado socio oculto— es el inversor. Aporta capital y sigue los resultados internamente, pero no figura en las relaciones externas del proyecto ni realiza actos de gestión frente a terceros.
En la práctica, la SCP funciona como una sociedad con una finalidad económica, no como una sociedad cuyo objeto directo sea la promoción inmobiliaria. El inversor no compra un apartamento. Adquiere una participación en los resultados del negocio, y esta distinción es la que define tanto el potencial como los riesgos de la estructura.
Para qué sirve la SCP en una promoción inmobiliaria
La promoción inmobiliaria consume liquidez antes de generar ingresos. El terreno, los proyectos, las autorizaciones, el marketing del lanzamiento y los costes de construcción deben financiarse mucho antes de que se venda la primera unidad. El crédito bancario tradicional no siempre se adapta a ese ritmo, especialmente en periodos de tipos de interés altos y restricciones en el ahorro. En este contexto, la SCP surge como una vía de captación privada de recursos entre la promotora y los inversores.
El mayor valor para el inversor reside en el momento. La oferta de SCP suele producirse en la fase previa al lanzamiento oficial, cuando el proyecto ya se ha presentado, pero todavía no se ha inscrito la memoria de incorporación ni se han abierto folios registrales individualizados para las unidades. Al asumir el riesgo de un proyecto en una fase inicial —sin un producto terminado, sin historial de ventas y sin financiación bancaria disponible para el comprador habitual—, el socio partícipe negocia condiciones diferenciadas respecto al precio de lista del lanzamiento.
Esta asimetría en el acceso es la base del argumento económico de la SCP. Los datos del mercado muestran descuentos que pueden alcanzar el 40 % respecto al precio de lanzamiento.
Cómo utilizar una SCP y qué diferencia una buena estructura de un problema
Utilizar una SCP en el mercado inmobiliario no consiste en firmar un contrato sencillo. La estructura exige que se resuelvan desde el principio aspectos fundamentales: las facultades del socio gestor, los criterios de participación en los resultados, la rendición de cuentas, los plazos de retorno, la gobernanza, los supuestos de salida del inversor y el tratamiento fiscal. Una SCP mal diseñada tiende a generar disputas societarias, cuestionamientos fiscales y conflictos entre la promotora y el inversor.
Para el inversor, la decisión clave no es «qué inmueble comprar», sino con quién y en qué proyecto participar. La salud financiera del socio gestor, la calidad de la ejecución de la obra, la solidez de la estrategia de salida y la claridad contractual sobre lo que recibe realmente el socio partícipe son variables que determinan el resultado tanto como el descuento inicial.
También existe una diferencia importante respecto a la SPE. La SPE aísla el proyecto en una persona jurídica propia, con CNPJ, contabilidad y procedimientos completos, y ofrece una separación patrimonial más sólida. La SCP solo aísla la relación entre los socios y no constituye un patrimonio separado frente a terceros. Esto no hace que la SCP sea inadecuada; hace que la estructuración jurídica y la selección del socio gestor sean aún más decisivas.
En este punto es donde la inteligencia de inversión marca la diferencia. La SCP es un instrumento potente para acceder al origen del proyecto, pero no sustituye al análisis. Quien invierte sin leer el contrato, sin evaluar al socio gestor y sin entender la estrategia de salida no está participando en una SCP: está asumiendo un riesgo que no puede valorar. La función de la selección especializada consiste precisamente en filtrar ese espacio entre la oportunidad y el riesgo, y transformar el acceso en una decisión fundamentada.