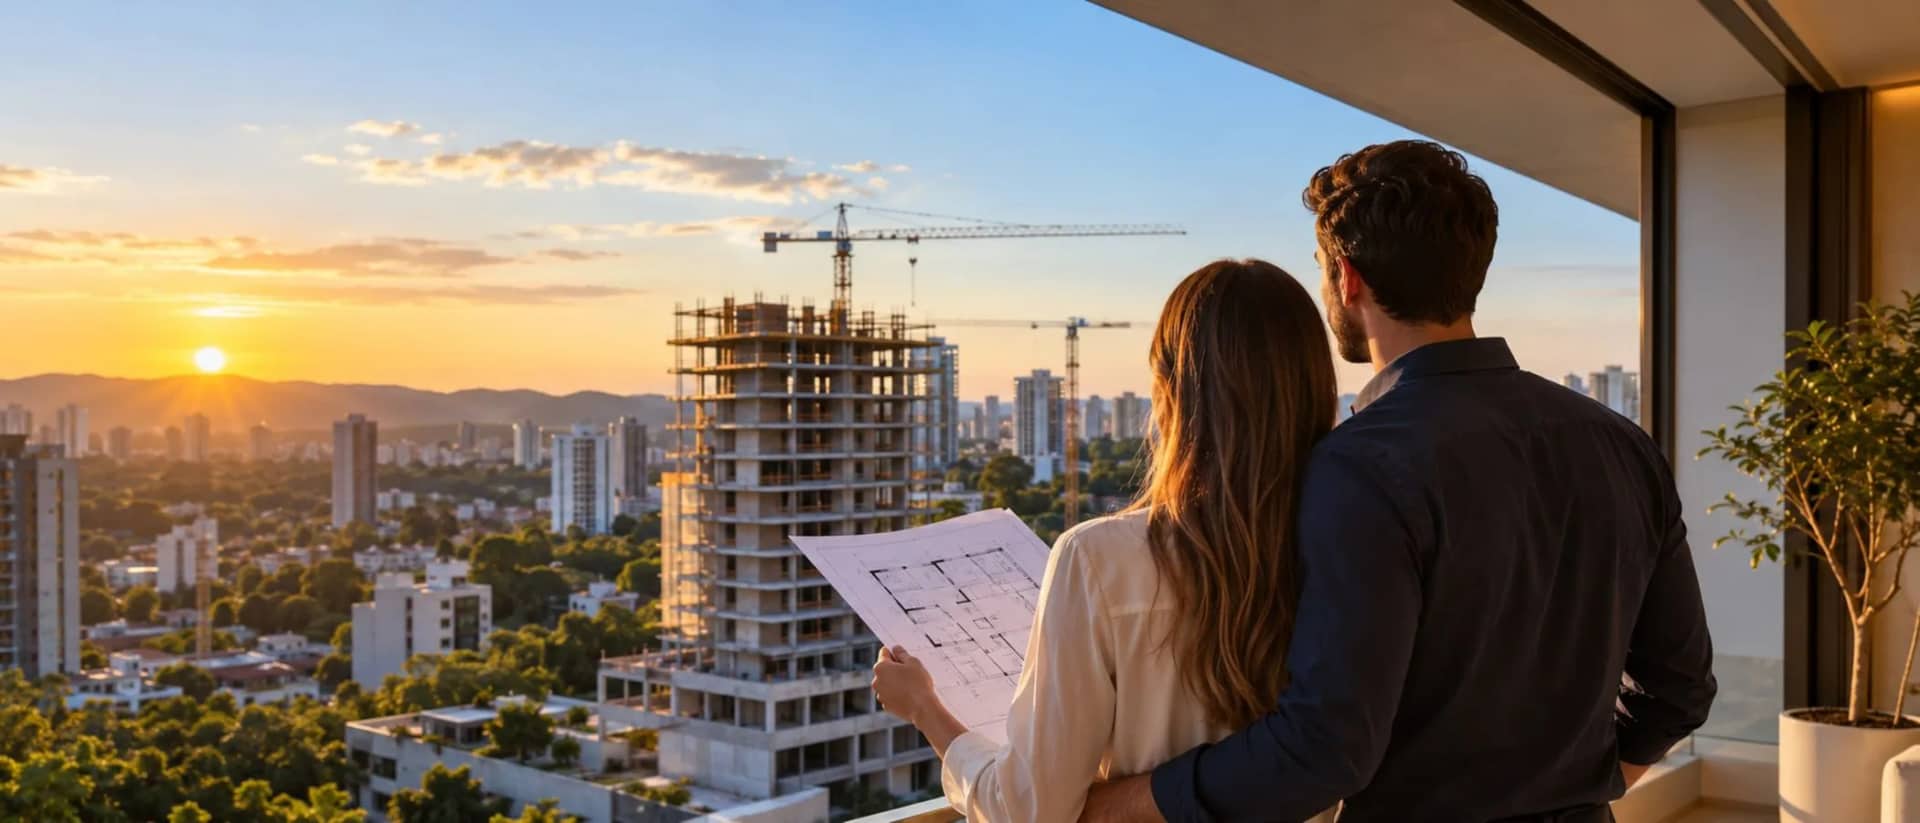
Découvrez comment évaluer des programmes immobiliers, saisir de bonnes opportunités et prendre des décisions plus sûres avant d’acheter un bien sur plan.
Acheter un bien immobilier est une décision qui implique de la planification, la constitution d’un patrimoine et des attentes pour l’avenir. Lorsque l’acquisition intervient dès la phase de lancement, des opportunités intéressantes de négociation, une flexibilité de paiement et un potentiel de valorisation se présentent. Toutefois, il est également nécessaire de comprendre les risques et les spécificités de ce type d’investissement.
Pour celles et ceux qui souhaitent concrétiser un nouveau foyer ou faire croître leur patrimoine, acheter un bien sur plan peut être une stratégie intelligente, à condition que le choix repose sur des critères financiers, une analyse documentaire et une bonne connaissance du marché immobilier.
À Curitiba, où l’emplacement, le niveau de construction et la qualité du programme influencent directement l’attractivité d’un bien, l’évaluation d’un lancement exige d’aller au-delà des images de l’appartement témoin et des conditions commerciales annoncées.
Dans ce guide, Namai Imóveis présente les principaux aspects à prendre en compte avant de conclure l’achat.
1. Que signifie acheter un bien sur plan ?
Acheter un bien sur plan signifie acquérir une unité immobilière avant l’achèvement des travaux. Dans de nombreux cas, le programme est encore en phase initiale de construction ou en période de lancement commercial.
Dans ce mode d’acquisition, l’acheteur choisit le bien sur la base de documents et de supports tels que les plans architecturaux, les perspectives illustratives, les maquettes, les appartements témoins et le descriptif technique.
La livraison intervient ultérieurement, conformément au calendrier et aux conditions établis dans le contrat.
Contrairement à l’achat d’un bien prêt à habiter, où il est possible d’évaluer directement son état physique, l’acquisition sur plan exige de faire confiance à la capacité d’exécution du promoteur, à la régularité du programme et à la cohérence des informations प्रस्तुतées.
La décision doit donc tenir compte non seulement du bien recherché, mais aussi de l’entreprise chargée des travaux, de la documentation, des conditions de paiement et du potentiel de valorisation de l’emplacement.
2. Quels sont les avantages d’acheter un bien sur plan ?
L’achat sur plan peut offrir des bénéfices importants à ceux qui envisagent d’acquérir un bien pour y vivre ou comme investissement. Toutefois, ces avantages dépendent des conditions spécifiques de chaque programme.
Prix et conditions commerciales de lancement
Dans certains programmes, les unités commercialisées au lancement présentent des prix compétitifs par rapport aux biens livrés ou aux phases de vente ultérieures.
Cela peut s’expliquer par la volonté du promoteur de rendre le projet commercialement viable et d’organiser le flux financier de la construction.
Le point essentiel consiste à vérifier si le prix demandé représente réellement une opportunité. Pour cela, comparez des biens similaires dans le même secteur, en tenant compte de la superficie, du niveau de finition, des places de stationnement, des espaces de loisirs, de l’orientation de l’unité et des caractéristiques du programme.
Un prix de départ apparemment attractif ne garantit pas, à lui seul, une bonne affaire.
Flexibilité du calendrier de paiement
L’une des caractéristiques les plus intéressantes de l’achat sur plan est la possibilité d’étaler une partie des paiements pendant la période de construction.
Selon le programme, le calendrier peut comprendre un acompte, un apport échelonné, des mensualités, des versements complémentaires périodiques et le solde à la remise des clés.
Cette structure peut faciliter la planification financière, en particulier pour les acheteurs qui souhaitent organiser leurs ressources dans le temps.
Il est toutefois essentiel d’analyser le montant total engagé, les indexations contractuelles et la capacité de paiement jusqu’à l’achèvement des travaux.
Potentiel de valorisation du bien
La valorisation est l’un des facteurs qui suscitent l’intérêt des investisseurs pour l’achat de biens en lancement.
Si le programme est bien situé, offre une qualité de construction solide et est commercialisé à un prix compétitif, une valorisation peut intervenir entre l’acquisition et la remise des clés.
Cependant, cette évolution n’est ni automatique ni garantie. Elle dépend de facteurs tels que l’offre et la demande, l’évolution des infrastructures urbaines, la conjoncture économique, les taux d’intérêt, la concurrence et les prix pratiqués dans le secteur.
L’investisseur doit comparer le prix d’achat à la valeur de marché probable à la livraison, en déduisant les coûts liés à l’opération.
Possibilité de personnalisation
Certains programmes proposent des options de plans, de finitions ou de modifications intérieures, selon l’avancement du chantier et les règles du promoteur.
Cette possibilité permet d’adapter certains aspects du bien aux besoins de l’acheteur, à condition que les changements soient techniquement autorisés et prévus contractuellement.
Avant de compter sur cet avantage, vérifiez quelles personnalisations sont disponibles, leur coût et les délais de demande.
Bien neuf et infrastructures contemporaines
Acheter sur plan peut également signifier recevoir un bien avec des installations neuves, des solutions architecturales actuelles et des parties communes conçues pour répondre aux besoins des futurs résidents.
Dans des programmes haut de gamme, des caractéristiques telles que l’architecture, l’intimité, la sécurité, l’optimisation des espaces et la qualité des matériaux peuvent contribuer à l’expérience résidentielle ainsi qu’à l’attractivité commerciale du bien.
Le niveau effectivement livré doit néanmoins être vérifié dans le descriptif technique et les documents contractuels.
3. Quels sont les principaux risques d’un achat sur plan ?
Toute opportunité immobilière doit être analysée en tenant compte des risques associés. Dans l’achat sur plan, certains facteurs méritent une attention particulière.
Retard de livraison des travaux
La livraison du bien peut être retardée pour diverses raisons, telles que des difficultés d’exécution, des problèmes d’approvisionnement, des questions administratives ou d’autres événements affectant le calendrier.
Avant de signer le contrat, vérifiez la date prévisionnelle d’achèvement, les conditions de livraison et l’éventuelle clause de tolérance.
La législation et le contrat doivent être examinés afin de comprendre les droits de l’acheteur en cas de retard. Ne présumez pas que toute prorogation sera automatiquement valable ni que tout retard entraînera les mêmes conséquences juridiques.
Si vous dépendez de la livraison pour quitter un logement loué, par exemple, la planification doit prévoir d’éventuels coûts supplémentaires.
Révisions selon l’INCC
L’Indice national du coût de la construction (INCC) suit l’évolution des coûts liés au secteur du bâtiment et peut être utilisé pour réviser les montants pendant les travaux, conformément au contrat.
Cela signifie que les mensualités et le solde restant dû peuvent augmenter au fil du temps.
Imaginez que vous achetiez une unité avec un échéancier réparti sur plusieurs années. Même si les montants initiaux semblent confortables, l’application des indexations peut modifier la dépense totale.
Pour cette raison, n’analysez pas seulement la mensualité affichée au moment de la vente. Demandez des simulations, comprenez le mécanisme d’indexation et évaluez des scénarios avec différents niveaux de révision.
L’INCC ne doit pas être considéré comme un taux d’intérêt fixe : son évolution varie dans le temps.
Difficulté à obtenir un financement à la livraison
Dans certains programmes, une partie du prix est payée pendant la construction et le solde restant est réglé à la remise des clés, par des fonds propres ou par un prêt immobilier.
Cette planification exige de la vigilance.
L’octroi futur d’un crédit dépend des conditions de la banque, des revenus de l’acheteur, du taux d’endettement, de l’évaluation du bien et des autres exigences applicables.
Il n’est pas prudent de supposer qu’un financement sera automatiquement accordé à la fin du chantier.
L’idéal est de prévoir à l’avance le règlement du solde, tout en conservant une marge financière pour les imprévus.
Risque de dévalorisation ou de faible liquidité
La valorisation immobilière n’est pas garantie. Selon les conditions du marché, le bien peut connaître une hausse inférieure aux attentes, rester stable ou même perdre de la valeur en termes nominaux.
Il existe également un risque de difficulté à revendre l’unité au moment souhaité.
Ce risque mérite une attention particulière pour les investisseurs qui souhaitent acheter un lancement dans l’intention de le revendre avant ou après la remise des clés.
Un investissement immobilier bien structuré doit prendre en compte à la fois le prix d’entrée et la possibilité réelle de sortie.
4. Quels documents doivent être vérifiés avant l’achat ?
L’analyse documentaire est l’une des étapes les plus importantes lors de l’acquisition d’un bien sur plan.
Enregistrement de la promotion immobilière
Vérifiez l’existence et la régularité de l’enregistrement de la promotion auprès du service compétent du registre foncier.
La promotion immobilière est encadrée par la loi n° 4.591/1964, et l’enregistrement regroupe des informations importantes sur le terrain, le programme et la structure juridique de l’opération.
Avant d’effectuer un paiement ou de signer le contrat, demandez les références de l’enregistrement et vérifiez les informations auprès du bureau concerné.
Descriptif technique
Le descriptif technique détaille les caractéristiques et spécifications prévues pour le programme et les unités, y compris les matériaux, les finitions, les installations et les parties communes, selon le cas.
Ce document est essentiel pour comprendre ce qui est réellement inclus dans l’achat.
L’appartement témoin peut présenter des meubles sur mesure, un éclairage, des équipements et des éléments de décoration qui ne font pas partie de l’unité commercialisée.
Ne confondez donc pas la présentation commerciale avec ce qui sera effectivement livré contractuellement.
Contrat de vente
Lisez le contrat attentivement, en vérifiant notamment :
le prix total et la composition de l’échéancier de paiement.
les indices de révision et les critères d’indexation.
les délais d’achèvement et de remise des clés.
les conditions de tolérance et les conséquences d’un éventuel retard.
les règles de rétractation, de résiliation et de dédit.
les pénalités, charges et autres obligations des parties.
les conditions de règlement du solde restant dû.
les éventuelles dépenses supplémentaires prévues dans le contrat.
Pour des opérations de plus grande valeur, une analyse juridique préventive peut aider à identifier les clauses qui méritent des éclaircissements avant la signature.
Historique du promoteur et de l’entreprise de construction
Renseignez-vous sur les programmes déjà livrés, la qualité des travaux, le respect des délais et la réputation des entreprises impliquées.
Dans la mesure du possible, visitez des biens déjà achevés par la même entreprise et observez l’état des parties communes, les finitions et la qualité perçue par les habitants.
Il est également recommandé d’évaluer la structure de l’entreprise et les mécanismes de protection patrimoniale éventuellement adoptés pour le programme.
Une marque connue peut être un indicateur pertinent, mais elle ne remplace pas l’analyse documentaire et financière de l’opération spécifique.
5. Comment évaluer si un bien sur plan est un bon investissement ?
Pour l’investisseur, l’analyse doit aller au-delà de l’espoir de valorisation.
La première étape consiste à définir l’objectif de l’achat : revente future, revenus locatifs, diversification patrimoniale ou usage personnel.
Chaque stratégie exige des critères différents.
Analysez le prix au mètre carré
Comparez le prix du lancement avec celui de biens similaires dans le même secteur.
Prenez en compte la surface habitable, le plan, le niveau de construction, l’orientation de l’unité, les places de stationnement et les infrastructures du programme.
Une différence de prix ne constitue une opportunité que si les caractéristiques des biens comparés sont réellement équivalentes.
Calculez le coût total d’acquisition
Le prix annoncé n’est pas nécessairement le coût final de l’investissement.
Incluez dans l’analyse :
l’acompte, l’apport et les mensualités pendant les travaux.
les indexations contractuelles.
le solde à régler à la remise des clés.
les coûts de financement, le cas échéant.
les taxes, frais et autres dépenses applicables.
les coûts de finition, de mobilier et de préparation à la location, si nécessaire.
les charges de copropriété, la taxe foncière et les frais d’entretien, selon l’étape et la responsabilité contractuelle.
Ce calcul permet de comparer les options avec plus de précision.
Évaluez le potentiel locatif
Si l’objectif est de générer des revenus, étudiez la demande pour des biens similaires dans le secteur, les loyers effectivement pratiqués, le profil des locataires et la concurrence disponible.
Prenez également en compte la vacance locative, les coûts d’exploitation et l’entretien.
Une mesure utile est le rental yield, ou rendement locatif brut, calculé en divisant le revenu locatif annuel estimé par le coût total d’acquisition.
Pour une analyse plus complète, calculez aussi le rendement net, après déduction des dépenses et des périodes de vacance.
Considérez la durée et la rentabilité attendue
Le capital investi dans un bien sur plan peut rester immobilisé pendant plusieurs années.
Comparez donc la rentabilité attendue avec d’autres options d’investissement et tenez compte du temps nécessaire pour récupérer les fonds.
Des indicateurs tels que le taux de rentabilité interne (TRI), la valeur actuelle nette (VAN) et les flux de trésorerie actualisés peuvent aider à évaluer des opérations d’investissement plus complexes.
L’objectif est de vérifier si le rendement potentiel compense les risques, les coûts et la période d’immobilisation du capital.
6. Bien sur plan ou bien prêt à habiter : lequel choisir ?
Il n’existe pas de réponse unique. La meilleure option dépend des priorités, de la situation financière et de l’objectif de chaque acheteur.
Le bien sur plan peut être plus adapté à ceux qui :
peuvent attendre l’achèvement des travaux.
souhaitent profiter des conditions commerciales de lancement.
parviennent à organiser le calendrier de paiements pendant la construction.
recherchent un potentiel de valorisation et acceptent les risques associés.
ont identifié un programme dont le prix, l’emplacement et la qualité sont compétitifs.
Le bien prêt à habiter peut être plus adapté à ceux qui :
doivent déménager dans un délai court.
souhaitent connaître l’état réel de l’unité avant d’acheter.
veulent commencer à percevoir des revenus locatifs plus rapidement.
préfèrent réduire l’exposition aux risques liés à l’exécution des travaux.
ont trouvé une opportunité avec un prix et des conditions financières attractifs.
Pour les investisseurs, la comparaison doit inclure le coût total, le délai de retour, la liquidité et les risques de chaque option.
Un bien prêt à habiter acheté à un prix compétitif peut offrir un meilleur résultat qu’un lancement. De même, un bien sur plan bien négocié peut représenter une opportunité intéressante de constitution de patrimoine.
La décision doit reposer sur les chiffres et les caractéristiques de l’opération, et non uniquement sur le mode d’achat.
7. Pourquoi l’analyse de l’emplacement est-elle essentielle ?
L’emplacement influence l’expérience résidentielle, la demande locative et la facilité de revente d’un bien.
À Curitiba, l’analyse doit tenir compte des caractéristiques spécifiques de chaque quartier, notamment les infrastructures, la mobilité, les commerces, les services, les espaces verts, le profil urbain et l’offre de programmes concurrents.
Il est également important d’observer les transformations prévues dans le secteur et de vérifier qu’elles sont effectivement appuyées par des informations fiables.
Sur le marché haut de gamme, des aspects comme l’intimité, l’architecture, la qualité de construction, les places de stationnement, les surfaces privatives et les caractéristiques de l’environnement immédiat peuvent peser lourd dans la décision d’achat.
Cependant, aucun attribut ne doit être évalué isolément. La valeur d’un bien résulte de la combinaison entre l’emplacement, la qualité, le prix, les conditions d’acquisition et la demande du marché.
Avant d’acheter, visitez le quartier, découvrez ses accès et comparez les programmes concurrents. Cette analyse aide à distinguer un produit commercialement séduisant d’une véritable opportunité.
8. Comment acheter un bien sur plan avec plus de sécurité ?
Une acquisition bien préparée commence avant la signature du contrat.
Organisez le processus en cinq étapes :
1. Définissez votre objectif. Déterminez si l’achat est destiné à l’habitation, aux revenus locatifs, à la revente ou à la constitution de patrimoine.
2. Établissez votre budget. Prenez en compte l’apport, les mensualités, les indexations, le solde à la livraison et une réserve financière pour les imprévus.
3. Comparez les programmes. Évaluez l’emplacement, le niveau de construction, le prix au mètre carré, les conditions commerciales et la concurrence.
4. Vérifiez la documentation. Contrôlez l’enregistrement de la promotion, le descriptif technique, le contrat et l’historique des entreprises responsables.
5. Projetez le résultat financier. Pour les biens destinés à l’investissement, estimez les coûts, les revenus, le délai de retour, la liquidité et les scénarios de risque.
Cette séquence aide à réduire les décisions impulsives et permet de comparer les opportunités selon des critères objectifs.
Conclusion : acheter sur plan exige une stratégie, pas seulement de bonnes conditions commerciales
Acheter un bien sur plan peut être une excellente option pour celles et ceux qui souhaitent acquérir un nouveau patrimoine, planifier leur achat dans le temps ou identifier des opportunités sur le marché immobilier.
Cependant, le succès de l’opération dépend d’une combinaison de facteurs : prix d’acquisition, emplacement, qualité du programme, capacité financière de l’acheteur, régularité documentaire et conditions de marché.
Pour les investisseurs, l’analyse doit être encore plus rigoureuse. Potentiel de valorisation, rendement, liquidité et coût d’opportunité doivent faire partie de la décision.
Chez Namai Imóveis, nous considérons qu’un bon choix immobilier commence par l’information, l’analyse et une vision claire des objectifs de chaque client.
Vous évaluez un bien sur plan à Curitiba ?
Contactez Namai Imóveis pour découvrir des opportunités sélectionnées, comparer des programmes et évaluer les conditions d’acquisition en fonction de vos objectifs.
Que ce soit pour trouver votre prochain foyer ou constituer un patrimoine grâce à l’investissement immobilier, une décision bien fondée fait toute la différence.
Namai Imóveis — des choix immobiliers guidés par la stratégie, la qualité et la valeur.