Split payment au Brésil : impacts économiques, projections de consommation et effets sur le marché immobilier
Comment le nouveau système de perception des impôts issu de la réforme fiscale pourrait transformer la trésorerie des entreprises, la consommation des ménages et les opportunités sur le marché immobilier brésilien.
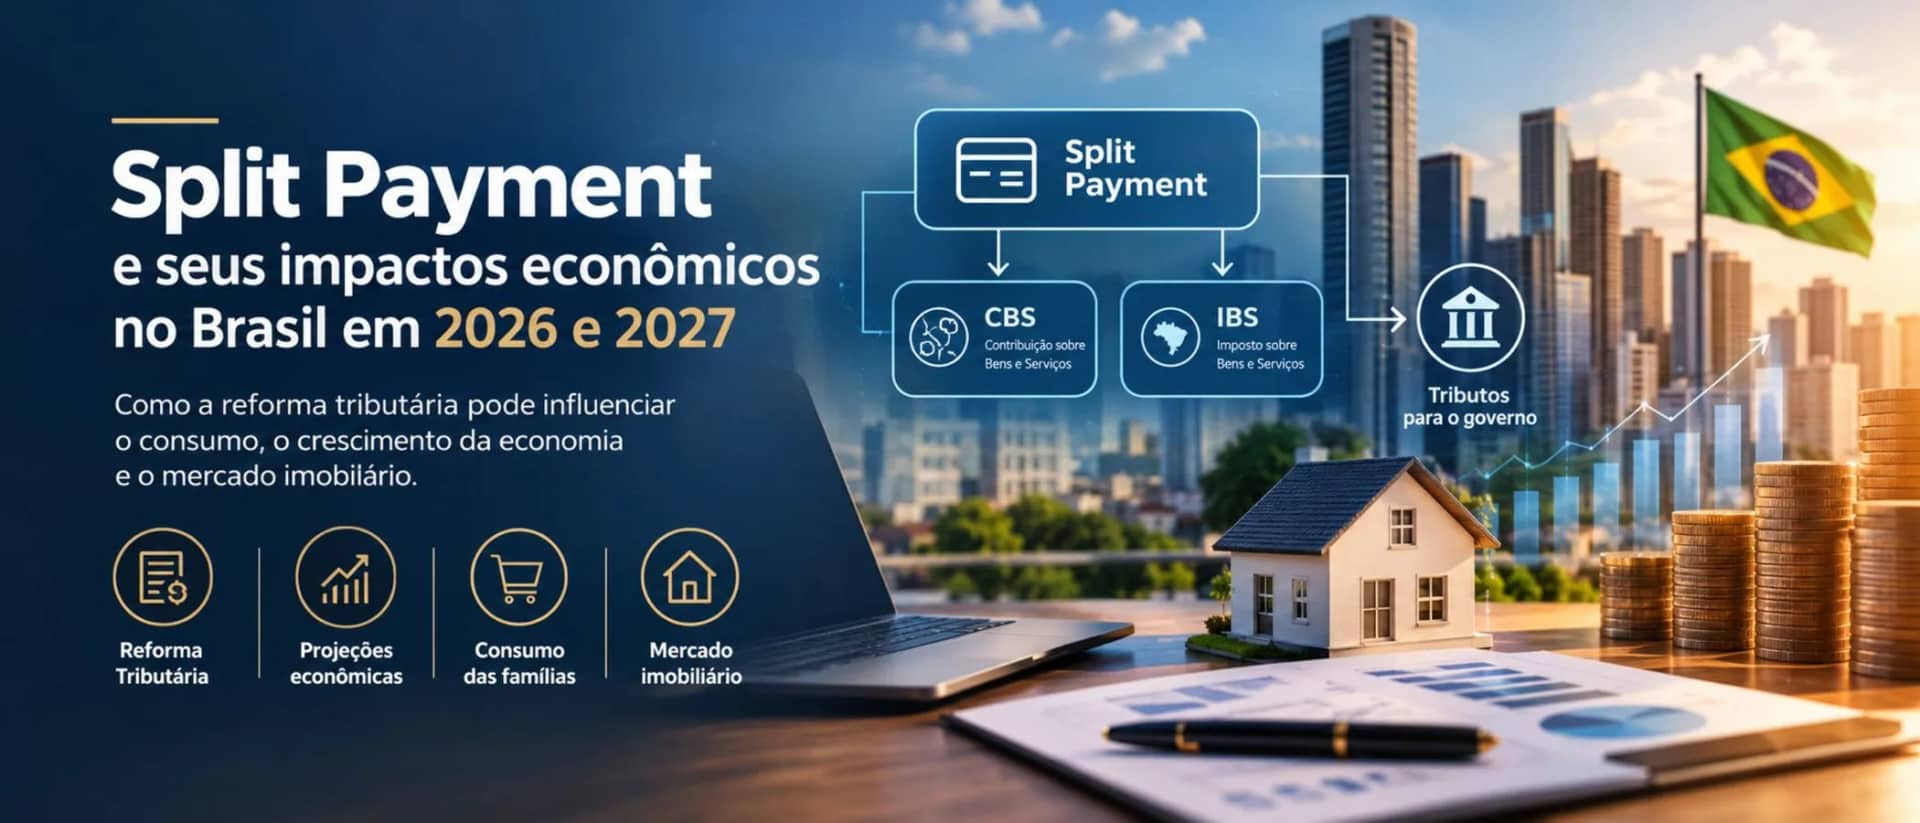
La réforme fiscale brésilienne représente l’un des changements les plus importants de la structure de taxation de la consommation de ces dernières décennies. Parmi les mécanismes prévus pour moderniser la collecte figure le split payment, ou paiement fractionné, un système qui permettra de séparer automatiquement les montants des impôts dus sur certaines opérations au moment du règlement financier du paiement.
Ce changement va au-delà d’une simple mise à jour technologique. Il pourrait modifier la gestion financière des entreprises, réduire certaines opportunités de non-paiement des impôts et changer la manière dont les entreprises gèrent leurs encaissements et leurs crédits fiscaux.
Pour le marché immobilier, les effets méritent une attention particulière. Promoteurs, constructeurs, agences immobilières, prestataires de services et investisseurs devront suivre la réglementation, les coûts opérationnels et les impacts de la réforme sur l’activité économique.
Mais une question est essentielle : le split payment représente-t-il un nouvel impôt pour le consommateur ? Et quelles sont les perspectives pour la consommation et la croissance économique brésiliennes durant cette transition ?
1. Qu’est-ce que le split payment et comment fonctionnera-t-il ?
Le split payment est un mécanisme de perception fiscale prévu par la réforme fiscale sur la consommation. Son objectif est de permettre que, lors du règlement financier d’une transaction, la part correspondant aux impôts soit isolée et reversée à l’État, tandis que le fournisseur perçoit le montant restant.
Le système est lié aux deux nouveaux impôts sur la consommation prévus par la réforme :
CBS — Contribution sur les Biens et Services : impôt de compétence fédérale.
IBS — Impôt sur les Biens et Services : impôt de compétence partagée entre les États, le District fédéral et les municipalités.
La base légale du mécanisme figure dans la Loi complémentaire n° 214/2025, modifiée par la suite par la Loi complémentaire n° 227/2026.
Source officielle : Loi complémentaire n° 214/2025 — texte actualisé à la Chambre des députés.
Comment cela fonctionnera-t-il en pratique ?
Imaginez une entreprise qui réalise une vente et reçoit le paiement par voie électronique. Avec la mise en œuvre du split payment, le système devra identifier l’opération et les montants fiscaux correspondants, en séparant et en prélevant les impôts conformément aux règles applicables.
Dans une représentation simplifiée :
Le consommateur effectue le paiement.
Le système identifie l’opération et les informations fiscales correspondantes.
Les montants de CBS et d’IBS soumis au mécanisme sont isolés.
La part fiscale est prélevée conformément aux règles légales.
Le fournisseur reçoit le solde de l’opération, sous réserve des procédures applicables.
Le modèle prévu par la loi prévoit des procédures standard et simplifiées, avec des règles propres à l’identification des montants, à l’utilisation des crédits et au prélèvement.
Important : le split payment ne crée pas, à lui seul, un nouvel impôt. Il modifie la manière de percevoir les impôts couverts par le système. Il n’est donc pas correct d’affirmer que sa mise en place entraînera automatiquement une hausse des prix pour tous les consommateurs.
Source : Loi complémentaire n° 214/2025, notamment les articles 31 à 35.
2. Quand le split payment commencera-t-il à fonctionner au Brésil ?
La mise en œuvre se fera progressivement, en lien avec le calendrier de la réforme fiscale.
Dans une communication publiée le 30 septembre 2026, le Service fédéral des impôts a indiqué que la phase de tests d’intégration entre les prestataires de services de paiement et la Plateforme publique du Split Payment débuterait le 15 octobre 2026.
Selon l’organisme, cette première étape est technique et contrôlée. Les opérations réalisées lors des tests ne produisent pas de perception définitive des impôts via le système et n’affectent pas les consommateurs.
Ce détail est essentiel pour comprendre la situation actuelle : la tenue des tests ne signifie pas que le split payment fonctionne déjà de manière définitive dans toutes les transactions commerciales brésiliennes.
La mise en œuvre devra suivre les jalons légaux et opérationnels établis par les autorités compétentes, avec une extension au fur et à mesure que les systèmes et les procédures seront prêts.
Sources officielles :
Service fédéral des impôts — début des tests de la Plateforme publique du Split Payment, 30/09/2026.
Service fédéral des impôts — orientations et calendrier de la réforme fiscale de la consommation.
3. Quels sont les impacts économiques possibles du split payment ?
Les effets économiques du nouveau système dépendront de sa mise en œuvre, des règles de calcul et de compensation des impôts, ainsi que de la capacité d’adaptation des entreprises.
Réduction des impayés fiscaux
L’un des objectifs du mécanisme est de permettre que le prélèvement intervienne de manière plus intégrée au paiement de l’opération.
Cela peut réduire les situations dans lesquelles le fournisseur reçoit le montant intégral d’une vente mais omet ensuite de reverser l’impôt dû, sous réserve des règles légales et des particularités de chaque opération.
Ce changement pourrait également accroître la traçabilité des transactions et contribuer au contrôle fiscal.
Modifications de la trésorerie des entreprises
C’est l’un des points qui mérite la plus grande attention.
Dans le modèle traditionnel, une entreprise peut encaisser le montant d’une vente et utiliser les ressources disponibles pour gérer ses dépenses jusqu’à l’échéance des impôts.
Avec le split payment, la part fiscale couverte par le mécanisme pourra être orientée vers le prélèvement au moment du règlement financier. Ainsi, le fournisseur pourra recevoir immédiatement un montant net plus faible, même si l’impôt aura déjà été prélevé.
Cela ne signifie pas nécessairement une augmentation de la charge fiscale effective. Cela signifie surtout une modification de la disponibilité temporaire des ressources.
Les entreprises aux marges réduites, aux ventes échelonnées ou aux longs délais d’encaissement devront revoir leurs projections de trésorerie, leurs besoins en fonds de roulement et leurs conditions de financement.
Crédits fiscaux et coûts opérationnels
La réforme prévoit également des règles pour l’imputation et l’utilisation des crédits de CBS et d’IBS. Le résultat financier dépendra de l’activité de l’entreprise, du régime fiscal applicable et des caractéristiques de ses opérations.
S’il y a un retard dans la récupération ou la compensation des crédits, certaines entreprises pourraient devoir renforcer leur fonds de roulement. En revanche, des procédures plus efficaces et un calcul approprié pourraient contribuer à réduire les incohérences et à améliorer la prévisibilité fiscale.
L’impact net ne sera donc pas le même pour tous les secteurs.
Prix et inflation : y aura-t-il un report sur le consommateur ?
Le split payment, à lui seul, ne détermine pas une hausse automatique des prix.
Cependant, les coûts d’adaptation technologique, la gestion du fonds de roulement et d’éventuelles modifications du coût financier pourraient influencer les décisions commerciales des entreprises.
Une partie de ces coûts pourra être absorbée par les entreprises ; une autre pourra être répercutée sur les clients, selon la concurrence, la marge bénéficiaire et la capacité de négociation de chaque secteur.
La réforme fiscale pourrait également modifier la charge effective de certaines activités, mais cette analyse doit être menée séparément de l’effet opérationnel du split payment.
Par conséquent, l’hypothèse la plus prudente est de considérer que les impacts sur les prix seront hétérogènes et dépendront des conditions économiques et fiscales de chaque opération.
4. Projections économiques du Brésil pour 2026 et 2027
Pour évaluer les effets potentiels de la réforme sur la consommation, il est nécessaire d’observer la performance de l’économie brésilienne et les attentes pour les prochaines années.
Le scénario d’octobre 2026 indique une croissance économique positive, mais modérée.
Selon le Bulletin macrofiscal de septembre 2026, le Secrétariat de politique économique du ministère des Finances a projeté une croissance de 2,0 % du PIB en 2026 et de 2,3 % en 2027.
En octobre, le Fonds monétaire international (FMI) a publié une projection de croissance de 2,2 % pour le Brésil en 2026 et de 1,9 % en 2027.
Les estimations diffèrent car elles utilisent leurs propres hypothèses et méthodologies. Elles pointent néanmoins vers une économie qui continue de croître, sans signaler d’accélération exceptionnelle de l’activité.
IndicateurProjection pour 2026Projection pour 2027PIB — ministère des Finances2,0 %2,3 %PIB — FMI2,2 %1,9 %
Sources :
Ministère des Finances — projections du PIB pour 2026 et 2027, 22/09/2026.
Agência Brasil — le FMI prévoit une croissance de 2,2 % du PIB brésilien en 2026, 13/10/2026.
Ces projections ne constituent pas une estimation isolée de l’impact du split payment. Elles décrivent le contexte macroéconomique dans lequel la mise en œuvre de la réforme aura lieu.
5. Consommation des ménages : que montrent les données officielles ?
La consommation des ménages est l’un des principaux composants de la demande globale brésilienne. Son évolution influence le commerce, les services, l’activité des entreprises et la capacité de création d’emplois.
Selon les données présentées par le ministère des Finances sur la base des comptes nationaux de l’IBGE, la consommation des ménages a enregistré les résultats suivants :
PériodeVariation de la consommation des ménagesAnnée 2024+5,1 %Année 2025+1,3 %Cumul sur quatre trimestres jusqu’au 2e trimestre 2026+0,9 %2e trimestre 2026, par rapport au trimestre précédent, corrigé des variations saisonnières-0,4 %2e trimestre 2026, par rapport au même trimestre de 2025+0,5 %
Source : Ministère des Finances — Bulletin du PIB du deuxième trimestre 2026.
Les données révèlent un ralentissement important : après une hausse de 5,1 % en 2024, la consommation des ménages a progressé de 1,3 % en 2025. Sur quatre trimestres jusqu’en juin 2026, l’expansion n’a été que de 0,9 %.
En outre, le recul de 0,4 % en comparaison trimestrielle montre que la consommation a perdu de la vigueur au deuxième trimestre 2026.
Ce comportement mérite attention, car une économie affichant une croissance plus modérée de la consommation peut être plus sensible aux hausses de coûts, aux restrictions de crédit et aux changements de confiance des consommateurs.
Le split payment pourrait-il réduire la consommation ?
Il n’est pas possible d’affirmer que le split payment provoquera une baisse directe de la consommation des ménages.
L’impact dépendra de la manière dont le changement affectera les coûts des entreprises, l’offre de crédit, les prix et le revenu disponible des consommateurs.
Si la mise en œuvre améliore l’efficacité fiscale sans générer de coûts financiers significatifs, les effets sur la consommation pourront être limités.
En revanche, si certains secteurs rencontrent des difficultés de fonds de roulement et répercutent une partie des coûts sur les prix, il pourrait y avoir une pression supplémentaire sur le budget des ménages.
La différence est importante : le système de perception est une modification opérationnelle et fiscale, tandis que la consommation dépend d’un ensemble beaucoup plus large de facteurs économiques.
6. Comment la réforme fiscale pourrait-elle influencer le marché immobilier ?
Le marché immobilier doit être analysé selon deux perspectives : les effets directs de la fiscalité sur les opérations du secteur et les effets indirects découlant de la croissance économique, de la consommation et du crédit.
Promoteurs et constructeurs
Les entreprises qui développent des projets immobiliers devront évaluer comment les nouvelles règles fiscales s’appliquent à leurs opérations, en tenant compte du régime spécifique du secteur immobilier, des crédits autorisés et des règles de transition.
La gestion financière des projets pourra nécessiter des ajustements des systèmes de facturation, du rapprochement des paiements et de la planification du fonds de roulement.
Comme les projets immobiliers ont des cycles longs, des changements dans la structure des coûts peuvent affecter la planification financière des nouveaux lancements.
Agences immobilières et entreprises de services
Les agences immobilières, les administrateurs de biens et les prestataires de services liés au secteur devront également suivre les règles applicables à leurs activités.
La fiscalité effective pourra varier selon la nature de l’opération, le régime fiscal et les dispositions spécifiques de la réforme.
Dans le cas du split payment, il sera important de vérifier quelles opérations seront couvertes à chaque étape de mise en œuvre et comment s’effectuera l’intégration entre les documents fiscaux et les systèmes de paiement.
Prix des biens immobiliers et capacité d’achat
Le prix final d’un bien immobilier ne dépend pas uniquement des impôts. Le terrain, les matériaux, la main-d’œuvre, le financement de la production, la demande, l’emplacement et la disponibilité du crédit exercent aussi une influence.
Si la réforme augmente les coûts effectifs de certaines opérations, une partie de cet effet pourra être absorbée par les entreprises ou répercutée sur les prix. S’il y a des gains d’efficacité, davantage de transparence et une réduction des distorsions, des bénéfices économiques pourront apparaître au fil du temps.
Il n’existe toutefois aucune base pour affirmer que tous les biens immobiliers deviendront plus chers ou moins chers uniquement en raison du split payment.
Marché locatif et revenus des ménages
Le marché locatif pourrait également ressentir les effets indirects des changements économiques.
Si la consommation et le revenu des ménages restent sous pression, une partie des consommateurs pourrait reporter l’achat de sa résidence principale et rester sur le marché locatif.
En revanche, la perte de pouvoir d’achat peut limiter la capacité de paiement des loyers, augmentant l’importance de prix compatibles avec le revenu local.
Le comportement dépendra des conditions d’emploi, de revenu, de l’offre de biens et du coût du financement.
7. Quels scénarios peuvent être envisagés pour 2027 ?
L’évaluation des prochaines années doit tenir compte du fait que la mise en œuvre du split payment et la transition de la réforme fiscale se dérouleront simultanément à d’autres changements économiques.
Scénario d’adaptation efficace : les entreprises ajustent leurs systèmes, gèrent correctement les crédits fiscaux et réduisent les difficultés opérationnelles. Dans ce cas, l’impact sur la consommation pourrait être limité, tandis que la meilleure intégration des données fiscales pourrait favoriser la transparence.
Scénario de pression sur le fonds de roulement : certaines entreprises font face à des coûts d’adaptation, à des difficultés de rapprochement ou à des retards dans la récupération des crédits. Le besoin de financement supplémentaire peut peser sur les marges, surtout pour les petites entreprises.
Scénario d’amélioration progressive de l’efficacité économique : la transition fiscale progresse avec des règles plus claires, moins d’incohérences et une meilleure planification financière. Les bénéfices potentiels dépendront de l’efficacité de la mise en œuvre et pourront apparaître progressivement.
Ces scénarios sont des hypothèses analytiques, et non des prévisions officielles sur l’impact quantitatif du split payment sur le PIB ou la consommation.
À ce jour, les projections économiques citées n’isolent pas l’effet de ce mécanisme sur l’économie brésilienne. Il ne serait donc pas correct de lui attribuer, à lui seul, un taux spécifique de croissance ou de contraction de la consommation.
8. Comment les entreprises et les investisseurs doivent-ils se préparer ?
La préparation doit commencer avant la mise en œuvre définitive du système dans les opérations de chaque entreprise.
Parmi les mesures recommandées figurent :
Revoir le régime fiscal et les règles applicables aux activités exercées.
Mettre à jour les systèmes fiscaux, financiers et de rapprochement des paiements.
Projeter la trésorerie en tenant compte de l’encaissement net des ventes.
Évaluer le fonds de roulement nécessaire au maintien des opérations.
Suivre les normes du Service fédéral des impôts et du Comité de gestion de l’IBS.
Simuler différents scénarios de coûts, de prix, de marges et de demande.
Solliciter un accompagnement comptable et fiscal spécialisé pour les décisions spécifiques.
Dans le secteur immobilier, ces mesures sont particulièrement pertinentes pour les entreprises ayant des recettes échelonnées, des projets de longue durée ou un volume important d’opérations.
Pour l’investisseur, l’enjeu principal est de distinguer les effets fiscaux réels des attentes encore non confirmées. Les décisions d’achat, de vente ou d’investissement doivent prendre en compte le coût total de l’opération, la liquidité, la demande régionale et la législation applicable.
Conclusion : la réforme fiscale exige de la planification, pas des prévisions hâtives
Le split payment représente une transformation importante de la manière de percevoir les impôts sur la consommation au Brésil. Son potentiel est lié à l’intégration des systèmes de paiement et de contrôle, à la traçabilité des opérations et à la modernisation de l’administration fiscale.
Dans le même temps, ce changement pourra exiger des adaptations financières et technologiques des entreprises, notamment en ce qui concerne la trésorerie, le fonds de roulement et la gestion des crédits fiscaux.
Le contexte économique de 2026 renforce la nécessité de prudence : bien que les projections indiquent une croissance du PIB, les données officielles montrent un ralentissement de la consommation des ménages. Dans ce contexte, les variations des coûts des entreprises doivent être suivies de près, sans présumer d’effets automatiques sur les prix ou la demande.
Pour le marché immobilier, le résultat dépendra de la combinaison entre les règles fiscales spécifiques, l’efficacité opérationnelle des entreprises, l’évolution du crédit et la capacité d’achat des ménages.
Plus que d’anticiper des hausses ou des baisses généralisées des prix de l’immobilier, le moment exige une information de qualité, une planification financière et un suivi continu des normes officielles.
Chez Regal Imóveis, suivre les transformations économiques et fiscales fait partie intégrante d’une action immobilière responsable, prête à conseiller clients et investisseurs dans un marché en constante évolution.
Sources officielles et références pour consultation
Loi complémentaire n° 214/2025 — texte actualisé et règles du split payment.
Service fédéral des impôts — communiqué sur les tests du split payment, septembre 2026.
Service fédéral des impôts — calendrier et orientations de la réforme fiscale de la consommation.
Ministère des Finances — projections du PIB et de l’inflation pour 2026 et 2027.
Banque centrale — Rapport de politique monétaire de septembre 2026.
Agência Brasil — projections du FMI pour l’économie brésilienne en 2026.