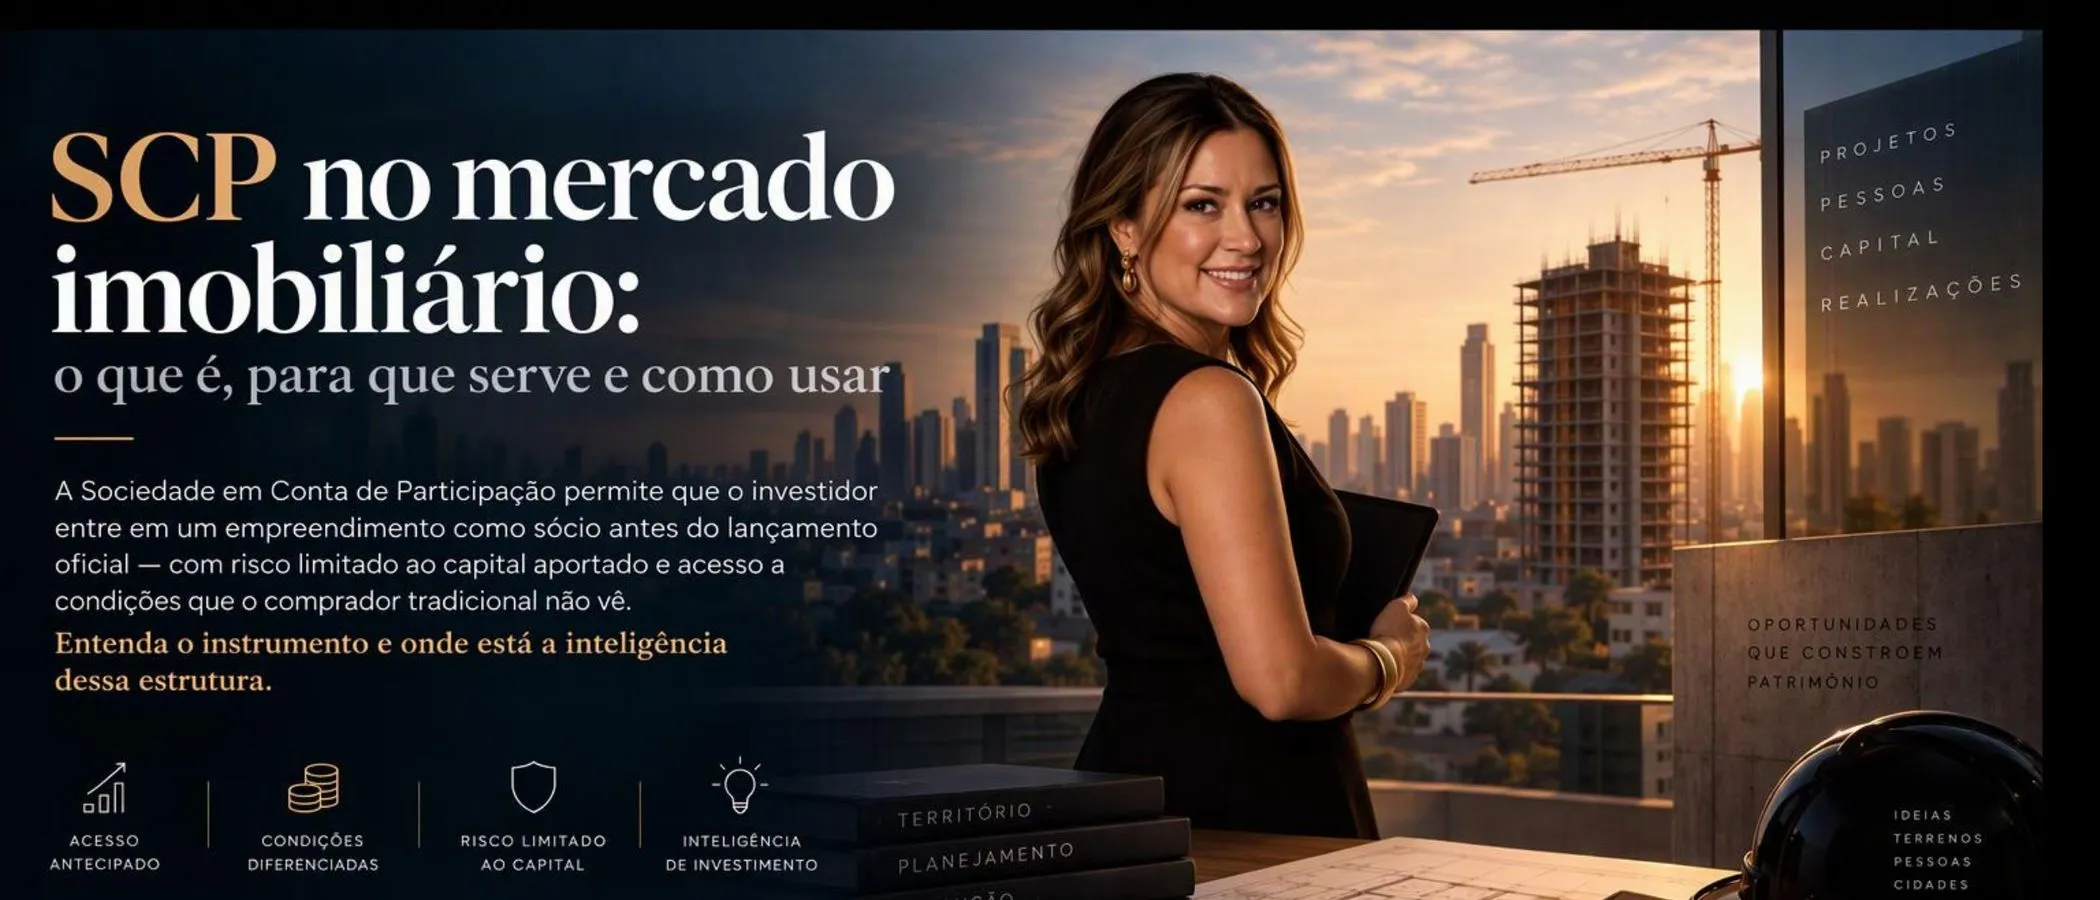
Cos’è la SCP e perché esiste nel mercato immobiliare
La Società in Conto di Partecipazione non è un tipo di immobile né un fondo d’investimento. È uno strumento contrattuale disciplinato dagli articoli da 991 a 996 del Codice civile brasiliano, che consente a due o più parti di associarsi per svolgere un’attività economica senza costituire una persona giuridica formale. La SCP non ha un proprio codice fiscale, non ha una denominazione sociale e produce effetti solo tra i soci che ne fanno parte.
La sua struttura si articola in due ruoli. Il socio ostensivo è colui che conduce l’attività in nome proprio nei rapporti con i terzi: stipula contratti con i fornitori, assume obblighi, risponde sul piano legale e fiscale e compare pubblicamente nelle operazioni. Nel mercato immobiliare, questo ruolo è solitamente ricoperto dal promotore immobiliare o da una società veicolo costituita per il progetto. Il socio partecipante — storicamente chiamato socio occulto — è l’investitore. Apporta capitale e segue internamente i risultati, ma non partecipa ai rapporti esterni dell’iniziativa né compie atti di gestione nei confronti dei terzi.
In pratica, la SCP funziona come una società con uno scopo economico, non direttamente immobiliare. L’investitore non acquista un appartamento: acquisisce una partecipazione ai risultati dell’attività. È questa distinzione a determinare tanto il potenziale quanto i rischi della struttura.
A cosa serve la SCP in una promozione immobiliare
Una promozione immobiliare richiede liquidità prima di generare ricavi. Il terreno, i progetti, le autorizzazioni, il marketing per il lancio e i costi di costruzione devono essere finanziati molto prima della vendita della prima unità. Il credito bancario tradizionale non sempre riesce a tenere il passo, soprattutto nei periodi di tassi elevati e di minore disponibilità di risparmio. In questo contesto, la SCP si propone come canale di raccolta privata di capitali tra il promotore immobiliare e gli investitori.
Per l’investitore, il valore maggiore sta nel timing. L’offerta di una SCP si presenta di solito nella fase che precede il lancio ufficiale, quando il progetto è stato depositato, ma non sono ancora stati registrati né l’atto di incorporazione né le iscrizioni individuali delle unità. Poiché si assume il rischio di un progetto in fase iniziale — senza un prodotto finito, senza uno storico delle vendite e senza un finanziamento bancario accessibile all’acquirente comune — il socio partecipante negozia condizioni diverse rispetto al prezzo di listino del lancio.
È questa asimmetria nell’accesso a sostenere la logica economica della SCP. I dati di mercato indicano sconti che possono arrivare al 40% rispetto al prezzo di lancio.
Come utilizzare la SCP e cosa distingue una buona struttura da un problema
Utilizzare una SCP nel mercato immobiliare non significa firmare un semplice contratto. La struttura richiede che gli aspetti fondamentali siano definiti fin dall’inizio: i poteri del socio ostensivo, i criteri di partecipazione ai risultati, la rendicontazione, i tempi di ritorno, la governance, le modalità di uscita dell’investitore e il trattamento fiscale. Una SCP progettata male tende a generare controversie societarie, contestazioni fiscali e conflitti tra promotore e investitore.
Per l’investitore, la domanda centrale non è «quale immobile acquistare», ma con chi e in quale progetto investire. La solidità finanziaria del socio ostensivo, la qualità dell’esecuzione dei lavori, la coerenza della strategia di uscita e la chiarezza contrattuale su ciò che il socio partecipante riceve effettivamente sono variabili che determinano il risultato tanto quanto lo sconto iniziale.
Esiste inoltre una differenza importante rispetto alla SPE. La SPE isola il progetto in una persona giuridica autonoma, con codice fiscale, contabilità e procedure complete, offrendo una separazione patrimoniale più solida. La SCP isola soltanto il rapporto tra i soci e non costituisce un patrimonio separato nei confronti dei terzi. Questo non rende la SCP inadatta: rende ancora più decisive la strutturazione giuridica e la selezione del socio ostensivo.
È qui che l’intelligenza d’investimento fa la differenza. La SCP è uno strumento potente per accedere alle origini del progetto, ma non sostituisce l’analisi. Chi investe senza leggere il contratto, senza valutare il socio ostensivo e senza comprendere la strategia di uscita non sta facendo un investimento in SCP: si sta assumendo un rischio che non è in grado di quantificare. Il ruolo della selezione è proprio quello di filtrare il confine tra opportunità e rischio e trasformare l’accesso in una decisione consapevole.