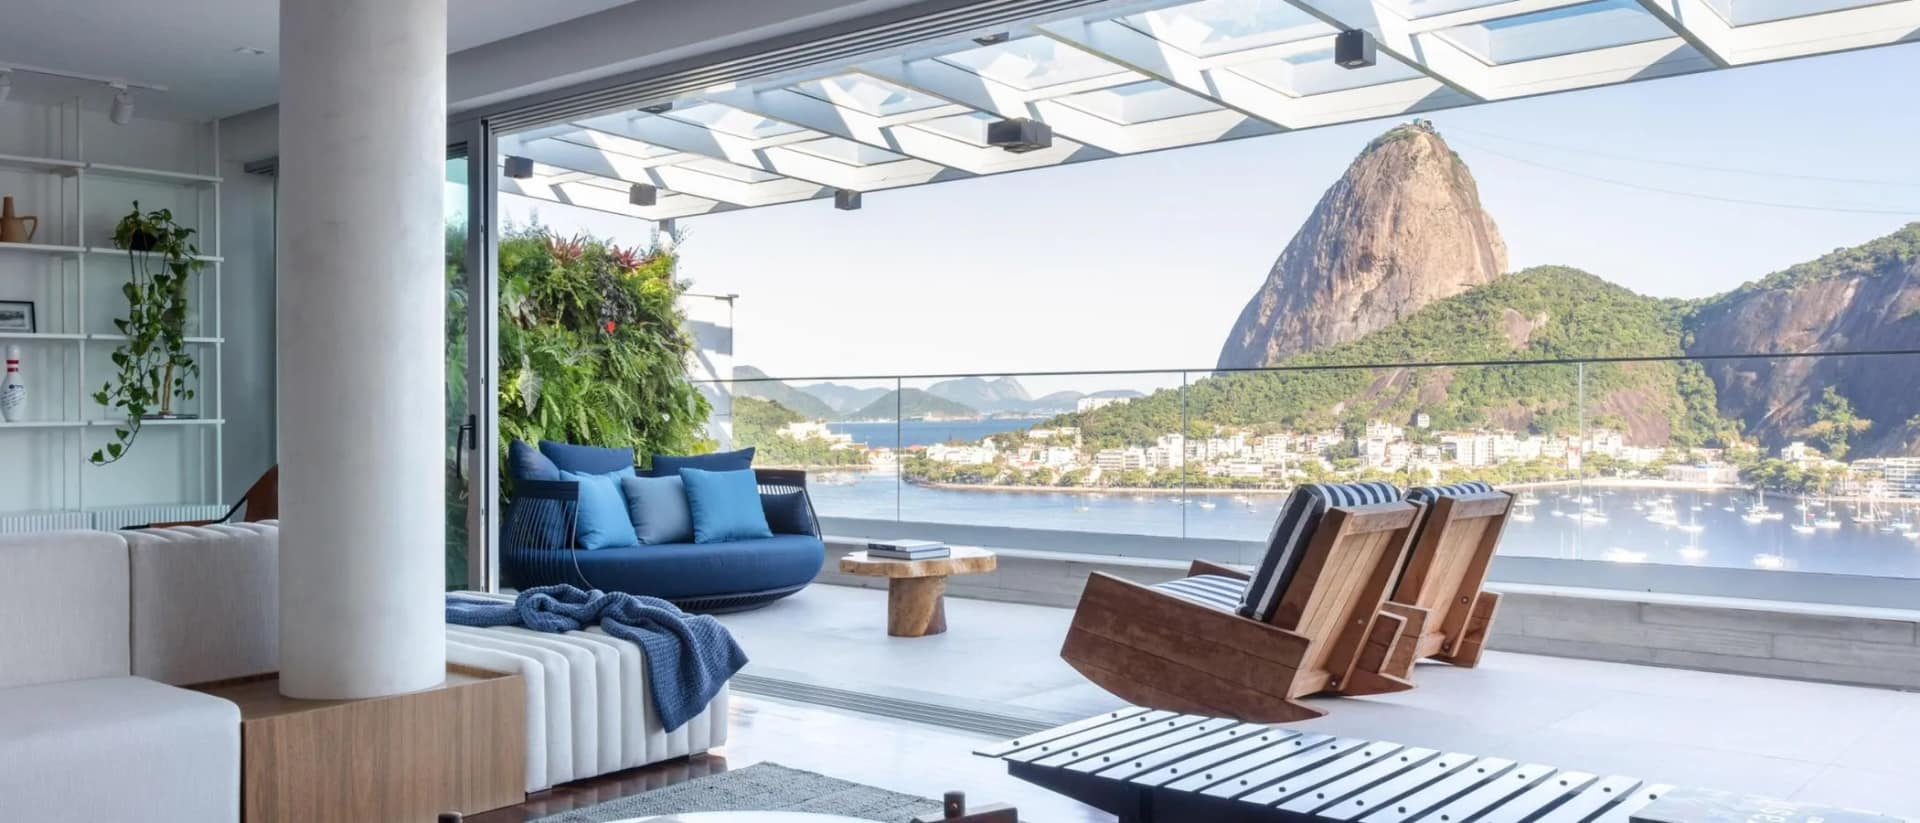
Com os preços de arrendamento a avançarem a um ritmo superior ao dos valores de venda, o mercado imobiliário carioca apresenta um cenário que merece a atenção de compradores, proprietários e investidores. Mas compreender esta diferença exige olhar para além das percentagens e considerar o verdadeiro valor de cada propriedade.
O mercado imobiliário do Rio de Janeiro vive um momento que convida a uma reflexão importante: perante a evolução dos preços de venda e de arrendamento, o que faz mais sentido para quem pretende adquirir um imóvel, construir património ou gerar rendimento?
Segundo o relatório Cenário do Mercado Imobiliário Residencial, elaborado pelo Data Secovi, do Secovi Rio, os valores anunciados para arrendamento residencial na capital fluminense acumularam um crescimento de 24,78% nos 24 meses encerrados em setembro de 2026. No mesmo período, os preços anunciados para venda avançaram 4,35%.
A diferença chama a atenção porque revela dois movimentos distintos dentro de um mesmo mercado. Enquanto o arrendamento apresentou um crescimento mais expressivo, os preços de venda seguiram uma trajetória de avanço mais moderado, abrindo espaço para novas análises sobre rentabilidade, valorização patrimonial e estratégias de aquisição.
Contudo, estes números não significam que comprar para arrendar seja necessariamente mais vantajoso do que adquirir um imóvel para viver. A resposta depende de factores que vão muito além da evolução dos preços.
O que os números revelam sobre o mercado carioca?
Em setembro de 2026, o valor médio anunciado para arrendamento residencial no Rio de Janeiro chegou a R$ 59,36 por metro quadrado, enquanto o preço médio anunciado para venda alcançou R$ 10.264 por metro quadrado.
A análise regional revela diferenças importantes:
RegiãoAluguel anunciado por m²Venda anunciada por m²Zona SulR$ 96,77R$ 15.048Barra e adjacênciasR$ 59,06R$ 9.512Zona CentralR$ 54,29R$ 7.997Zona NorteR$ 26,85R$ 5.027Zona OesteR$ 20,35R$ 3.466
Fonte: Data Secovi / Secovi Rio, setembro de 2026. Valores médios anunciados, sujeitos a diferenças entre bairros, imóveis e negociações.
A Zona Sul permanece como a região de maior preço médio anunciado, tanto para venda como para arrendamento. A Barra da Tijuca e os seus arredores apresentam uma dinâmica própria, com características residenciais, infraestrutura condominial e perfis de imóveis bastante diversificados.
Já a Zona Central merece atenção pela relação entre preços de aquisição e valores de arrendamento, especialmente num contexto de transformação urbana e recuperação de edifícios.
Estas diferenças mostram por que a escolha de um imóvel para investimento precisa de considerar o comportamento específico de cada endereço, e não apenas a média da cidade.
Comprar para viver: uma decisão que vai além dos números
Para quem procura uma residência, a análise financeira é importante, mas representa apenas uma dimensão da escolha.
Localização, arquitectura, privacidade, mobilidade, proximidade de serviços e qualidade de vida influenciam directamente a experiência de viver. No mercado de alto padrão, atributos como uma vista singular, a integração com a natureza, a configuração dos espaços e a identidade de um bairro também participam da percepção de valor.
Um apartamento na Lagoa, uma cobertura em Ipanema ou uma moradia na Barra da Tijuca podem responder a necessidades e estilos de vida completamente diferentes, mesmo quando apresentam valores de aquisição semelhantes.
Além disso, comprar para viver envolve avaliar o horizonte de permanência, os custos de aquisição e manutenção, a disponibilidade de recursos e as alternativas de utilização do capital.
A decisão mais adequada é aquela que conjuga consistência financeira e compatibilidade com a vida que o comprador pretende construir.
Investir para arrendar: quando o rendimento encontra o património
Para quem pretende adquirir um imóvel como investimento, o crescimento dos arrendamentos anunciados é um indicador relevante.
Quando os preços de arrendamento avançam mais rapidamente do que os valores de venda, a relação entre a receita potencial de arrendamento e o custo de aquisição pode tornar-se mais favorável.
Isto, porém, não significa que todos os imóveis apresentem a mesma oportunidade.
A rentabilidade de uma propriedade depende de factores como a procura de arrendamento, o estado de conservação, as despesas de condomínio, os impostos, a manutenção, os períodos de desocupação e as condições efectivas de negociação.
Também é necessário distinguir rentabilidade bruta de rentabilidade líquida.
A primeira relaciona a receita anual de arrendamento ao valor investido na aquisição. A segunda considera os custos e despesas envolvidos na operação, oferecendo uma perspectiva mais próxima do resultado económico do investimento.
Por exemplo, um imóvel adquirido por R$ 1 milhão e arrendado por R$ 5 mil mensais teria uma rentabilidade bruta nominal de 6% ao ano, antes de despesas, impostos, vacância e custos de aquisição. O resultado líquido poderá ser significativamente diferente.
Por isso, um imóvel com renda de arrendamento anunciada mais elevada nem sempre será o investimento mais rentável.
Zona Sul ou Barra da Tijuca: onde estão as oportunidades?
A comparação entre estas regiões exige compreender o que cada mercado oferece.
Na Zona Sul, bairros como Leblon, Ipanema, Lagoa e Botafogo reúnem diferentes perfis de imóveis, serviços e procura residencial. A consolidação urbana, a proximidade do mar e a disponibilidade limitada de determinados tipos de propriedade podem contribuir para a percepção de exclusividade.
Na Barra da Tijuca, o mercado apresenta uma diversidade de condomínios, empreendimentos contemporâneos e imóveis com áreas de lazer e serviços, além de alternativas residenciais com metragens e configurações distintas.
Para o investidor, a escolha entre estas regiões deve considerar não apenas o preço de compra e a receita esperada de arrendamento, mas também a liquidez, o perfil do público interessado, a oferta concorrente e as perspectivas de manutenção e valorização do imóvel.
A melhor oportunidade não está necessariamente no bairro mais caro ou naquele que apresenta o arrendamento mais elevado, mas na combinação entre qualidade do activo, preço de aquisição e procura consistente.
Valorização patrimonial e rendimento de arrendamento são coisas diferentes
Um dos aspectos mais importantes da análise imobiliária é compreender que valorização e geração de rendimento não representam a mesma estratégia.
Um imóvel pode oferecer boa receita de arrendamento e apresentar valorização patrimonial moderada. Outro pode gerar um rendimento proporcionalmente menor, mas possuir atributos de escassez e localização que sustentem o seu interesse no longo prazo.
No mercado de alto padrão, esta distinção é particularmente relevante.
Uma propriedade com arquitectura de autor, localização privilegiada ou características difíceis de reproduzir pode despertar interesse por razões que ultrapassam a rentabilidade imediata.
Por outro lado, imóveis destinados à geração de rendimento precisam de ser avaliados com base em critérios operacionais, financeiros e de procura.
O equilíbrio entre estas dimensões depende dos objectivos de cada comprador.
Por que os preços anunciados não contam toda a história?
Os indicadores do Data Secovi representam valores ofertados nos anúncios imobiliários, e não necessariamente os preços finais das negociações.
Essa diferença é fundamental.
O valor pedido por um proprietário pode ser diferente daquele efectivamente acordado com o comprador ou arrendatário. Além disso, as médias regionais reúnem imóveis com características, padrões construtivos e estados de conservação distintos.
O Índice de Variação de Aluguéis Residenciais (IVAR), da Fundação Getulio Vargas, oferece uma perspectiva complementar ao acompanhar informações de contratos de arrendamento. Em setembro de 2026, o índice registou uma subida de 0,45% no Rio e acumulou 5,77% em 12 meses.
Como as metodologias e os períodos de comparação são diferentes, estes percentuais não devem ser confrontados directamente. Em conjunto, porém, ajudam a demonstrar por que uma decisão imobiliária exige mais do que uma fonte de informação.
O verdadeiro valor de um imóvel exige uma análise individual
O mercado imobiliário é formado por activos singulares.
Dois apartamentos no mesmo bairro, com metragens semelhantes, podem apresentar diferenças significativas de preço e atractividade em razão da planta, da posição no edifício, da vista, da conservação, da infraestrutura e das suas possibilidades de utilização.
Por essa razão, dados de mercado são indispensáveis, mas não substituem a avaliação criteriosa de cada propriedade.
Para quem compra, essa análise permite compreender melhor a relação entre preço e valor. Para quem vende, contribui para uma estratégia de posicionamento mais consistente. Para quem investe, oferece elementos para avaliar riscos, oportunidades e perspectivas patrimoniais.
Inteligência imobiliária para decisões que perduram
Os indicadores recentes mostram que o mercado residencial do Rio de Janeiro apresenta movimentos diferentes entre venda e arrendamento, com oportunidades que variam conforme a localização, o perfil do imóvel e os objectivos de cada comprador.
Mais importante do que tentar identificar um único momento ideal para comprar é compreender o contexto económico, conhecer as características do património e avaliar como essa aquisição se relaciona com os planos de vida ou de investimento.
Na Casa Ximenes, acreditamos que uma decisão imobiliária bem fundamentada nasce do encontro entre informação, conhecimento de mercado e compreensão das pessoas.
Porque um imóvel pode representar uma nova forma de viver, uma fonte de rendimento, a preservação de um património ou a concretização de um projecto familiar. E cada uma destas possibilidades merece uma análise à sua medida.
Está a avaliar a compra de um imóvel no Rio de Janeiro?
Fale com a equipa da Casa Ximenes e conheça a nossa curadoria personalizada de propriedades e oportunidades imobiliárias.
Fontes e referências
Data Secovi / Secovi Rio. Cenário do Mercado Imobiliário Residencial, setembro de 2026. Divulgação em 21 de outubro de 2026.
Fundação Getulio Vargas, FGV IBRE. Índice de Variação de Aluguéis Residenciais (IVAR), setembro de 2026. Divulgação em 7 de outubro de 2026.
Os indicadores apresentados são referências de mercado e não constituem garantia de rentabilidade, valorização ou liquidez. As decisões de investimento devem considerar as características específicas de cada imóvel e a situação financeira do comprador.